장기렌트 vs 할부, 4년 타면 얼마 차이? 4천만 원 SUV 총비용 계산
2026-11-11 11:50
월 29만 원짜리 장기렌트 광고를 보고 할부보다 싸다고 생각했다면, 그 앞에 붙은 선납금부터 확인해 보세요. 4천만 원 차에 선납 30%면 1,200만 원을 먼저 내고, 이를 48개월로 나누면 실제 월 부담은 54만 원입니다.
그래서 장기렌트, 할부, 리스, 현금 구매를 비교할 때는 월 납입액이 아니라 4년 동안 실제로 나가는 돈을 봐야 합니다. 4천만 원짜리 하이브리드 SUV(쏘렌토·투싼 하이브리드급)를 48개월, 연 2만km 타는 경우로 직접 계산해 봤습니다.
결론부터: 4년 총비용은 현금, 할부, 리스·렌트 순
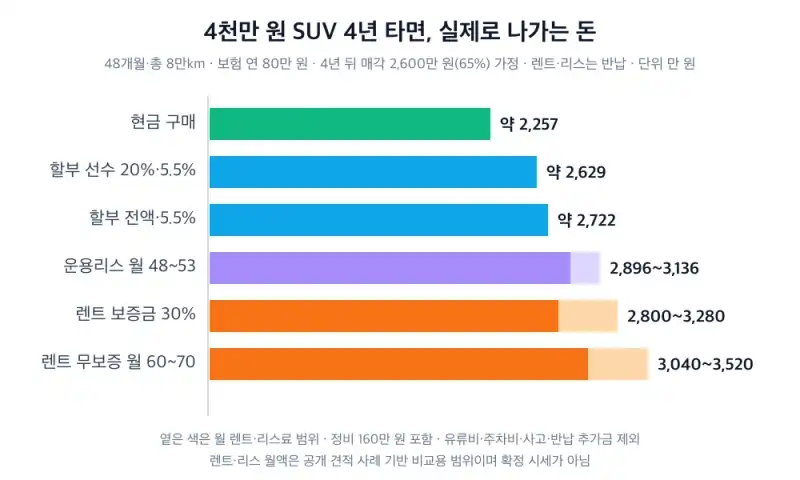
| 방식 | 처음에 내는 돈 | 월 납입 | 4년 순비용 | 월 환산 |
|---|---|---|---|---|
| 현금 구매 | 약 4,265만 원 | 없음 | 약 2,257만 원 | 약 47만 원 |
| 할부 선수 20%·연 5.5% | 약 1,065만 원 | 약 74.4만 원 | 약 2,629만 원 | 약 55만 원 |
| 할부 전액·연 5.5% | 약 265만 원 | 약 93.0만 원 | 약 2,722만 원 | 약 57만 원 |
| 운용리스 무보증 | 0원 | 48만~53만 원 | 약 2,896만~3,136만 원 | 60만~65만 원 |
| 장기렌트 보증금 30% | 1,200만 원(반환) | 55만~65만 원 | 약 2,800만~3,280만 원 | 58만~68만 원 |
| 장기렌트 무보증 | 0원 | 60만~70만 원 | 약 3,040만~3,520만 원 | 63만~73만 원 |
‘순비용’은 4년간 낸 돈에서 끝에 돌려받는 돈을 뺀 금액입니다. 구매는 차값·취득세·이자·보험·자동차세·정비비를 더하고 4년 뒤 중고로 판 금액을 뺐고, 렌트·리스는 반납한다고 봤습니다. 이 조건에서 무보증 렌트는 현금보다 약 783만 원, 전액 할부보다 약 318만 원 더 듭니다.
계산에 넣은 숫자
| 항목 | 값 | 근거 |
|---|---|---|
| 취득세 | 약 254.5만 원 | 부가세 뺀 공급가액(4,000만÷1.1)의 7%. 하이브리드 취득세 감면은 2024년 말 종료 |
| 공채 | 0원 | 1,600cc 미만 비영업용 승용차는 매입 면제 |
| 자동차세 | 4년 약 112만 원 | 1,598cc × cc당 140원 + 지방교육세 30% = 연 약 29만 원, 차령 경감 반영 |
| 자동차보험 | 연 80만 원 | 30~40대 무사고 운전자 예산 가정 |
| 정비·소모품 | 4년 160만 원 | 모든 방식 공통 |
| 4년 뒤 매각가 | 2,600만 원(65%) | 하이브리드 SUV 가정, 보장값 아님 |
| 할부 금리 | 연 5.5% | 현대캐피탈 모빌리티 표준형 48개월 기존 금리(11월 공식 행사 페이지 표시) |
| 렌트·리스 월액 | 위 표 범위 | 쏘렌토 하이브리드 48개월·연 2만km 공개 견적 사례 기반 비교용 범위 |
유류비·주차비·통행료와 사고·초과주행 추가금은 모든 방식이 비슷하다고 보고 뺐습니다. 렌트·리스 월액은 확정 시세가 아니라서, 실제 견적을 받으면 위 표의 해당 칸만 바꿔 넣으면 됩니다.
중고차 값이 결과를 가장 크게 흔듭니다. 4년 뒤 매각가가 5%포인트(200만 원) 달라지면 현금·할부 쪽 총비용이 200만 원씩 움직입니다. 매각가를 55%(2,200만 원)로 낮추면 현금 구매도 약 2,657만 원이 되어, 보증금 30% 렌트의 낮은 쪽과 비슷해집니다.
렌트가 할부보다 싸지는 조건
렌트 월액이 얼마 이하여야 본전인지 거꾸로 계산하면 이렇습니다(정비비는 따로 낸다고 가정).
- 현금 구매와 같아지려면: 무보증 렌트 월 약 43.7만 원
- 5.5% 전액 할부와 같아지려면: 무보증 렌트 월 약 53.4만 원
4천만 원급 SUV 무보증 렌트가 대개 월 60만 원 안팎이라, 보험료가 평범한 사람에게는 렌트가 불리합니다. 그런데 개인 보험료가 비싼 사람이라면 이야기가 달라집니다. 월 60만 원 렌트와 5.5% 전액 할부를 비교하면, 개인 자동차보험료가 4년 평균 연 약 160만 원을 넘는 순간 렌트가 더 쌉니다. 사회초년생, 첫 보험 가입자, 사고 이력이 있어 할증된 사람이 여기에 해당할 수 있습니다. 다만 렌트 광고의 보험이 만 26세 이상 운전자 기준인 경우가 많아, 본인 나이로 받은 렌트 견적과 비교해야 합니다.
무이자 할부라면? 11월 현대차는 싼타페·팰리세이드(하이브리드 포함)에 조건부 0% 할부를 내걸었습니다(선수율 20% 이상, 지정 카드, 차종별 선착순). 0%면 이자가 사라져 할부가 현금 구매에 거의 붙지만, 대신 K-세일페스타 기본 혜택 100만 원(싼타페)이나 즉시 할인 200만 원(팰리세이드 런칭 모델)과 중복되지 않습니다. 이자 0원과 포기하는 할인을 같이 계산해야 합니다.
많이들 오해하는 것: “렌트는 보험료랑 세금이 공짜” 별도로 내지 않을 뿐 월 렌트료 안에 들어 있습니다. 렌터카 자차 사고를 면책제도로 처리하면 건당 고객부담금(롯데렌터카 공식 안내 예시 30만~50만 원)도 냅니다. ‘보험 포함’이라는 말만 보지 말고 운전 가능한 최저 나이, 운전자 범위, 대물 보상 한도, 자기부담금을 확인하세요.
렌트·리스 광고에서 놓치기 쉬운 4가지
- 선납금과 보증금은 다릅니다. 보증금은 만기에 돌려받지만, 선납금은 렌트료를 미리 낸 돈이라 돌아오지 않습니다. “선납 30%, 월 29만 원”은 총 2,592만 원으로, 무선납 월 54만 원과 같은 돈입니다.
- 연 1만km 기준 가격인지 보세요. 저가 광고 상당수가 연 1만km 약정입니다. 실제로 연 2만km를 타면 4년간 4만km를 초과하는데, 초과 요금이 km당 100원이라면 400만 원(월 약 8.3만 원)이 더 붙습니다.
- 반납할 때 정산이 남습니다. 한국소비자원이 2026년 8월 발표한 자료에서 렌터카 피해구제 신청은 2023년 408건, 2024년 502건, 2025년 528건으로 늘었습니다(단기·장기 합산). 사고 수리비·면책금을 견적 없이 청구하는 문제가 반복적으로 지적됐습니다. 계약 전에 정상 마모 기준표와 부위별 비용 기준을 받아 두세요.
- 중도해지 위약금이 큽니다. 롯데렌터카 공식 안내에는 남은 렌트료의 25% 고정 방식과, 3년 계약 예시로 이용 기간별 20~30%를 매기는 방식이 나와 있습니다(상품별로 다를 수 있음). 월 65만 원 48개월 계약을 1년 만에 해지하면 585만~702만 원, 2년이면 390만~468만 원입니다. 소비자원 조정 사례 중에는 임차인이 사망한 뒤 유족에게 위약금 약 1,284만 원이 청구됐다가 20%인 약 257만 원으로 줄어든 경우도 있습니다.
보험경력·DSR·번호판, 숫자 밖의 차이
장기렌트 타면 보험경력이 끊긴다? 이제는 아닙니다
2024년 6월 1일 책임개시 계약부터 장기렌터카 운전경력을 보험가입경력으로 인정받을 수 있습니다. 본인이 임차인으로 적힌 계약서와 렌트료 납입 증명을 보험사에 내면 됩니다(일·시간 단위 렌트는 제외). 다만 이건 첫 가입 때 붙는 경력 부족 할증을 줄여 주는 제도이고, 개인 보험의 무사고 할인등급이 렌트 기간만큼 올라가는 것은 아닙니다. 2024년 8월부터는 3년 넘게 보험을 쉬었던 사람도 직전 등급이 15~29등급이면 최초 가입 수준으로 초기화하지 않고 과거 등급에서 3등급 할증하는 방식으로 바뀌어, 렌트 후 복귀할 때 부담도 줄었습니다. 회사나 배우자 명의로 렌트하고 본인은 운전만 했다면 인정되는지 보험사에 먼저 물어보세요.
할부는 DSR에 잡히고 렌트는 안 잡힌다? 반만 맞습니다
금융위원회의 차주단위 DSR 안내는 산정 제외 항목에 할부·리스를 명시합니다. 할부를 써도 DSR 계산에서는 빠진다는 뜻입니다. 반대로 은행 오토론이나 신용대출로 차를 사면 DSR에 들어갑니다. 그리고 DSR에서 빠진다고 은행의 내부 심사에서도 안 보인다는 뜻은 아닙니다. 1~2년 안에 주택담보대출을 받을 계획이라면, 차 계약 전에 대출받을 은행에 “이 할부(리스)가 내 한도 심사에 어떻게 반영되느냐”고 물어보는 편이 정확합니다.
운용리스 vs 장기렌트
| 비교 | 장기렌트 | 운용리스 |
|---|---|---|
| 번호판 | 하·허·호 | 일반 번호판 |
| 자동차보험 | 렌터카사 보험 포함 | 본인이 가입 (경력·할인등급 유지) |
| 자동차세·취득세 | 렌트료에 포함 | 계약마다 포함 여부 다름 |
| 어울리는 사람 | 보험료가 비싼 사람, 관리가 귀찮은 사람 | 보험료가 싼 사람, 일반 번호판을 원하는 사람 |
같은 차라도 보험료가 낮은 40대 무사고 운전자는 운용리스가, 보험료가 비싼 20대는 장기렌트가 유리할 수 있습니다. 리스 견적을 받을 때는 취득·등록비와 자동차세가 월 리스료에 들어 있는지 꼭 확인하세요. 겟차의 10월 쏘렌토 하이브리드 리스 견적 사례(2027년형 프레스티지, 차량가 4,364만 원, 48개월·연 2만km, 보증금·선납금 0% 월 약 53.5만 원)도 부대비용은 별도라고 적혀 있었습니다.
사업자는 렌트가 무조건 절세?
아닙니다. 구매·할부로 산 차도 감가상각비(5년 정액)와 보험료·유류비·수리비·자동차세를 업무용 비용으로 처리할 수 있습니다. 장기렌트는 렌트료의 70%를 감가상각비 상당액으로 보는데, 이것도 구매와 똑같이 연 800만 원 한도가 걸립니다. 운행기록을 안 쓰면 관련 비용 연 1,500만 원을 기준으로 업무사용비율을 계산하는 규칙도 같습니다. 법인은 업무전용 자동차보험에 가입하지 않은 기간만큼 업무 사용 금액을 인정받지 못합니다(전 기간 미가입이면 0원).
그리고 비용 처리는 그만큼 돌려받는 것이 아닙니다. 연 720만 원이 비용으로 인정되고 한계세율이 20%라면 줄어드는 세금은 144만 원입니다. 일반 업종이라면 쏘렌토·투싼 같은 개별소비세 과세 대상 승용차는 사거나 빌려도 원칙적으로 부가세 매입세액 공제가 안 됩니다(경차·9인승 이상 등은 예외). 렌트의 장점은 ‘절세’보다 ‘장부 처리가 단순하고 목돈이 안 묶인다’는 쪽에 가깝습니다.
나에게 맞는 방식 — 상황별 정리
- 한 차를 8~10년 이상 탈 생각, 목돈 여유 있음: 현금 구매. 4년 뒤 팔지 않고 계속 타면 렌트·리스와의 차이는 더 벌어집니다. 다만 비상금까지 털어 넣지는 마세요.
- 목돈은 없지만 오래 탈 생각: 할부. 선수금을 20%라도 넣으면 이자가 약 93만 원 줄어듭니다. 무이자 행사 차종이라면 포기하는 현금 할인과 비교하세요.
- 3~4년마다 새 차로 바꾸고, 보험료가 평범함: 운용리스부터 견적을 받아 보세요. 개인 보험을 유지해 할인등급도 쌓입니다.
- 20대·첫 차·사고 이력으로 보험료가 연 150만 원 이상: 장기렌트가 할부와 비슷하거나 더 쌀 수 있습니다. 반드시 본인 나이로 보험 조건이 맞는 렌트 견적과 본인 보험 견적을 나란히 놓고 비교하세요.
- 곧 주택담보대출 예정: 오토론은 피하고, 할부·리스·렌트 중 은행 심사에 덜 불리한 쪽을 대출 은행에 먼저 확인하세요.
어느 쪽이든 견적서를 받으면 위 순비용 공식(낸 돈 합계 − 돌려받는 돈)에 넣어 보는 것만으로도 월 납입액 착시를 피할 수 있습니다. 하이브리드 가격 자체가 고민이라면 팰리세이드 하이브리드 본전 계산과 11월 현대차·기아 할인 정리도 함께 보세요.
