ISA 만기 연금 이전 세액공제 — 300만 원 환급이 아니라 최대 49만 5천 원?
2026-11-11 10:20
“ISA 3천만 원 연금으로 옮기면 300만 원 환급”이라는 말, 절반만 맞습니다. 300만 원은 공제받을 수 있는 한도가 늘어나는 것이고, 실제로 통장에 돌아오는 세금은 최대 49만 5천 원입니다.
그래도 이 49만 5천 원은 시작일 뿐입니다. 같은 돈을 20년 굴리면 연금계좌의 과세 이연 효과까지 더해져 일반계좌보다 900만 원 넘게 차이가 날 수 있습니다. ISA 가입자가 1,005만 명(금융투자협회 2026년 8월 말 집계를 인용한 보도)을 넘으면서 3년 의무 기간을 채운 계좌도 계속 늘고 있습니다. 만기를 앞뒀다면 아래 숫자부터 확인해 보세요.
결론부터: 이전액별로 줄어드는 세금
ISA 만기 자금을 연금저축이나 IRP로 옮기면 이전액의 10%, 최대 300만 원이 연금계좌 세액공제 대상에 추가됩니다. 원래 있는 연금계좌 공제 한도(연금저축 600만 원, IRP 합산 900만 원)와 별도라서, 기본 한도를 다 채운 사람도 최대 1,200만 원까지 공제받을 수 있습니다.
| ISA 이전액 | 추가 공제 대상 | 공제율 13.2% | 공제율 16.5% |
|---|---|---|---|
| 1,000만 원 | 100만 원 | 13만 2천 원 | 16만 5천 원 |
| 2,000만 원 | 200만 원 | 26만 4천 원 | 33만 원 |
| 3,000만 원 | 300만 원 | 39만 6천 원 | 49만 5천 원 |
| 5,000만 원 | 300만 원(상한) | 39만 6천 원 | 49만 5천 원 |
공제율은 근로소득만 있다면 총급여 5,500만 원 이하, 다른 소득이 함께 있다면 종합소득금액 4,500만 원 이하일 때 16.5%, 넘으면 13.2%입니다(지방소득세 포함). 추가 공제만 놓고 보면 3,000만 원이 상한을 꽉 채우는 금액이고, 그보다 많이 옮겨도 공제는 늘지 않습니다.
다만 이 금액은 공제를 다 쓸 만큼 낼 세금이 있을 때의 최대치입니다. 다른 공제로 이미 결정세액이 거의 0이라면 한도를 늘려도 돌려받을 세금이 없습니다.
연금 공제 한도가 비어 있다면 효과가 더 큽니다
올해 연금계좌에 따로 넣은 돈이 없는 사람이 ISA 3,000만 원을 IRP로 옮기면, 기본 900만 원과 추가 300만 원을 합친 1,200만 원이 한 번에 공제 대상이 됩니다. 줄어드는 세금은 공제율 16.5%면 최대 198만 원, 13.2%면 158만 4천 원입니다.
여기서 ISA 전환 덕분에 생긴 순수한 추가분은 여전히 49만 5천 원(또는 39만 6천 원)입니다. 나머지는 원래 연금계좌에 돈을 넣었으면 받을 수 있던 공제를 ISA 돈으로 채운 것입니다. 연금계좌의 연간 납입한도 1,800만 원과도 별도라서, 목돈을 한 번에 넣을 수 있다는 점이 실질적인 장점입니다.
20년 뒤에는 900만 원 넘게 벌어진다
세액공제보다 큰 효과는 연금계좌 안에서 세금을 미루며 굴리는 데서 나옵니다. 같은 3,000만 원을 세전 연 5%로 굴린다고 가정하고, 해지해서 일반계좌에 둔 경우와 연금계좌로 옮긴 경우를 비교해 봤습니다.
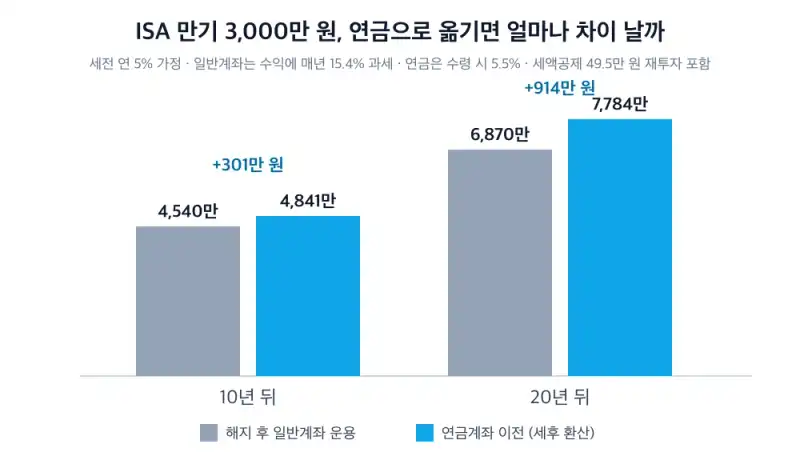
| 구분 | 10년 뒤 | 20년 뒤 |
|---|---|---|
| 해지 후 일반계좌 (수익에 매년 15.4% 과세) | 약 4,540만 원 | 약 6,870만 원 |
| 연금 이전 (수령 시 5.5% 적용 후 환산) | 약 4,766만 원 | 약 7,671만 원 |
| 세액공제 49만 5천 원을 따로 굴린 돈 | 약 75만 원 | 약 113만 원 |
| 차이 | 약 301만 원 | 약 914만 원 |
계산 조건이 꽤 많습니다. 일반계좌는 이자·배당처럼 매년 15.4% 세금이 붙는 자산을 가정했고, 연금은 55세 이후 연금 수령 한도를 지키며 나눠 받는다고 보고 5.5%를 적용했습니다. 공제받지 않은 원금 2,700만 원은 꺼낼 때 세금이 없습니다. 국내 주식처럼 매매차익에 세금이 없는 자산을 일반계좌에서 굴린다면 차이는 이보다 줄어듭니다. 결국 핵심은 언제 쓸 돈이냐입니다.
공제받으려면 지켜야 할 조건 5가지
- 60일 안에 넣기: ISA 계약기간이 끝난 날부터 60일 이내에 연금계좌 납입을 마쳐야 합니다. 만기일이 지나고 한참 뒤에 해지했다면 해지일이 아니라 원래 만기일부터 셉니다.
- 3년 지나면 중간 해지도 만기로 인정: 계약 만기를 5년·10년으로 잡아 뒀어도, 가입 3년이 지난 뒤 연금계좌로 옮기면 계약기간이 끝난 것으로 봅니다. 해지 전에 금융사에 ‘3년 경과 해지 후 연금 전환’이라고 말하고 기산일을 확인하세요.
- 일반 송금이 아니라 ‘연금 전환’으로 처리: 같은 증권사라도 ISA 만기 자금 연금 전환 메뉴로 넣어야 합니다. 다른 증권사의 연금계좌로도 옮길 수 있는데, 받는 쪽 증권사에 접수 방법을 먼저 물어보는 편이 안전합니다. 실제 후기 중에는 입금 몇 분 뒤 받는 증권사에서 확인 전화가 와서 처리됐다는 경우도 있습니다.
- 현금으로만: ETF·주식을 그대로 연금계좌로 옮길 수는 없습니다. ISA 안에서 매도한 뒤 세금을 정산한 세후 금액을 넣습니다.
- 한 번에 300만 원: 같은 ISA 만기 자금을 12월과 다음 해 1월로 나눠 넣어도 추가 한도가 300만 원씩 두 번 생기지 않습니다.
많이들 오해하는 것: “연금으로 옮기면 ISA 세금도 사라진다” 연금 이전은 ISA를 정산한 뒤의 일입니다. ISA 안의 이자·배당 등 순이익은 일반형 200만 원, 서민형·농어민형 400만 원까지 비과세이고, 넘는 부분은 9.9% 분리과세로 먼저 정산됩니다. 연금계좌로 들어가는 돈은 그 세금을 뗀 금액입니다. 그리고 이 비과세 한도는 매년 새로 생기는 게 아니라 계좌를 해지할 때 한 번 적용됩니다.
이런 사람은 옮기지 않거나 일부만 옮기세요
연금 이전이 모두에게 정답은 아닙니다.
- 5년 안에 집·전세금으로 쓸 돈: 공제받은 원금과 운용수익을 연금 외로 꺼내면 원칙적으로 16.5% 기타소득세가 붙습니다(의료비 같은 부득이한 사유는 예외). IRP는 무주택자 주택 구입처럼 법정 사유가 있어야 중도인출이 되고, 주택 구입 인출이라도 공제받은 원금·수익 부분은 16.5%를 냅니다. 49만 5천 원을 아끼려다 더 큰 세금을 낼 수 있습니다.
- 낼 세금이 적은 사람: 세액공제는 낸 세금 안에서만 돌려받습니다. 공제 한도를 늘려도 쓸 세금이 없으면 효과가 없습니다.
- 사적연금이 이미 많은 사람: 공제받은 원금과 운용수익에서 나오는 연금(공제 안 받은 원금·퇴직금 재원은 제외)이 연 1,500만 원을 넘으면 종합과세 또는 16.5% 분리과세 중에서 골라야 합니다. 무조건 손해는 아니지만, 수령 기간과 다른 소득을 같이 계산해 봐야 합니다.
- 20~30대: 운용 기간이 길어 과세 이연 효과는 크지만, 그만큼 결혼·이사·이직처럼 중간에 돈이 필요할 일도 많습니다. 비상금과 주거 자금을 먼저 떼고 남는 돈만 옮기는 방식이 현실적입니다.
연금저축 vs IRP, 어디로 받을까
| 비교 | 연금저축펀드 | IRP |
|---|---|---|
| 중간에 일부 인출 | 가능 (재원에 따라 과세) | 법정 사유가 있어야 가능 |
| 위험자산 비중 | IRP 같은 70% 총량 제한 없음 | 위험자산 합계 70% 한도 (적격 TDF 등 예외) |
| 담을 수 있는 상품 | 펀드·ETF 중심 | 펀드·ETF + 예금 등 원리금보장상품 |
| 수수료 | 상품 보수·거래비용 | 증권사 비대면 계좌는 수수료 면제 추세, 상품 비용은 별도 |
공제받지 않은 원금 2,700만 원은 세금 없이 꺼낼 수 있지만, IRP에 넣었다면 그 돈만 따로 꺼내는 것도 법정 사유가 있어야 합니다. 중간에 쓸 가능성이 조금이라도 있다면 연금저축펀드가 덜 답답합니다. 연금저축보험은 인출·비용 구조가 달라 이 비교와 같지 않습니다.
나중에 꺼낼 때 세금은
| 꺼내는 돈 | 세금 |
|---|---|
| 세액공제 받지 않은 원금 | 없음 |
| 공제받은 원금·운용수익을 55세 이후 연금으로 | 55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3% (종신형은 별도 기준) |
| 공제받은 원금·운용수익을 연금 외로 | 16.5% (부득이한 사유는 예외) |
연금으로 인정받으려면 55세 이후, 가입 5년 경과 등 수령 요건과 연간 수령 한도를 지켜야 합니다. 55세가 넘었다고 한 번에 다 꺼내면 한도를 넘는 부분은 연금 외 수령으로 처리될 수 있습니다. 공제받지 않은 원금을 세금 없이 인정받으려면 국세청 ‘연금보험료 등 소득·세액공제 확인서’를 챙겨 두면 좋습니다.
해지·재가입(풍차돌리기)과 같이 할까
ISA를 해지하고 새로 가입하면 비과세 한도(200만·400만 원)를 다시 쓸 수 있어, 만기 자금 일부는 연금으로 옮기고 새 ISA를 여는 조합이 많이 쓰입니다. 비과세 한도를 한 번 더 쓰는 효과는 일반형 최대 19만 8천 원, 서민형 최대 39만 6천 원입니다(새 기간에 그만큼 과세 대상 이익이 날 때).
다만 새 ISA는 첫해 납입한도가 2,000만 원이라 큰 만기 자금을 한 번에 다시 넣을 수 없고, 가입하는 해의 직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이었다면 재가입이 막힐 수 있습니다. 손실 중이라 과세 대상 이익이 거의 없다면 지금 해지해서 얻는 것도 작습니다. 그래서 ‘3년 됐으니 무조건 해지’보다는, 새로 넣을 돈이 있고 기존 돈을 노후 자금으로 돌릴 수 있을 때 효과가 큽니다.
2026년 바뀌는 것과 아직 아닌 것
- 생산적금융 ISA: 정부가 2026년 세제개편안에서 국내 주식·국내 주식형 펀드 등에 투자하면 이자·배당을 비과세하는 새 ISA(총 납입한도 2억 원)를 제안했습니다. 국회 통과를 전제로 2027년 1월 이후 신규 가입분부터 적용하는 안이고, 11월 현재 국회 심사 중이라 확정된 제도가 아닙니다. 정부안대로라면 이 계좌에서 연금으로 옮겨도 기존 ISA와 합쳐 추가 공제 한도는 300만 원 그대로입니다.
- 기존 ISA 5년 제한: 8월 첫 발표안에 있던 ‘계약기간 최대 5년·납입한도 이월 폐지’는 9월 1일 확정된 정부안에서 빠졌습니다.
- 연금 건강보험료: 11월 초 사적연금에도 건보료를 매긴다는 보도가 나왔지만, 보건복지부는 11월 4일 “구체적으로 검토되거나 결정된 바 없다”고 설명했습니다. 지금 연금저축·IRP 연금소득에는 건보료가 붙지 않습니다.
상황별 정리
- ISA 3천만 원, 노후 자금으로 둘 생각, 연말정산 세금 꽤 냄: 3,000만 원을 연금저축펀드로 옮겨 추가 공제 상한을 채우세요. 연 5%라면 20년 뒤 일반계좌보다 900만 원 안팎 유리합니다.
- ISA 5천만 원, 2년 뒤 전세금 일부로 씀: 3,000만 원만 연금으로, 나머지 2,000만 원은 새 ISA나 예금에 두는 식으로 나눕니다. 추가 공제는 3,000만 원에서 이미 꽉 찹니다.
- 올해 연금계좌에 아직 한 푼도 안 넣음: ISA 돈으로 기본 900만 원까지 채우면 공제가 최대 1,200만 원이 됩니다. 단, 그 돈은 IRP보다 연금저축에 두는 편이 인출이 자유롭습니다.
- 사회초년생, 결혼 자금 모으는 중: 연금 이전보다 해지 후 재가입으로 비과세 한도를 다시 쓰는 쪽이 맞을 수 있습니다.
연금 이전 신청은 만기 전에 받는 쪽 증권사에서 연금계좌부터 만들어 두면 60일 기한에 쫓기지 않습니다. 비슷한 시기에 목돈을 잠깐 둘 곳이 필요하다면 파킹통장 금리 비교도 참고하세요.
