파킹통장 금리 비교 11월 — 최고 7%인데 1천만 원 넣으면 2.66%?
2026-11-10 11:10
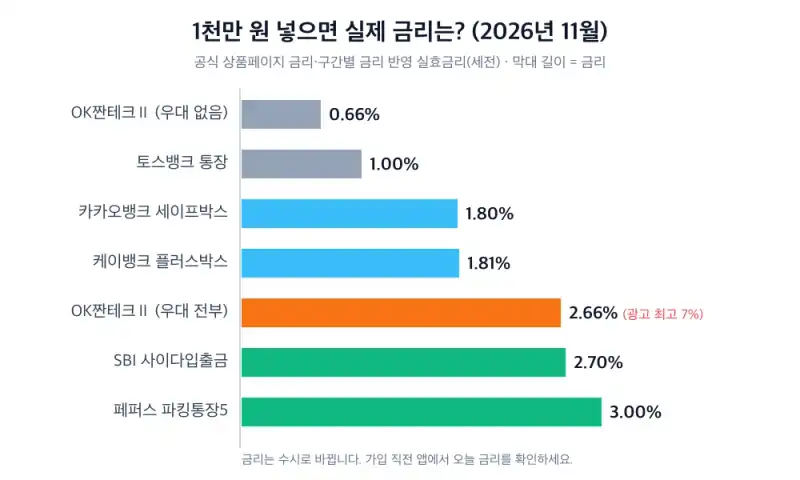
‘최고 연 7%’ 파킹통장에 1천만 원을 넣으면 실제로 받는 금리는 잔액 전체로 따져 2.66%입니다. 우대조건을 하나도 못 채우면 0.66%까지 떨어져서, 광고 금리가 가장 낮은 토스뱅크 통장(1.00%)보다도 이자가 적습니다.
이 글은 2026년 11월 10일 기준 파킹통장 금리 비교를 각 금융회사 공식 상품페이지와 금리 공지로 정리했습니다. 광고에 크게 적힌 최고금리 대신 100만 원부터 1억 원까지 넣었을 때 실제로 받는 세후 이자를 계산했고, 정기예금으로 옮겨야 할 돈과 파킹통장에 둘 돈을 나누는 기준도 함께 담았습니다.
2026년 11월 파킹통장 금리 한눈에
금리는 모두 세전 연이율이고, 괄호 안은 공식 자료의 금리 기준일입니다.
| 상품 | 금리 구조 | 이자 지급 |
|---|---|---|
| 토스뱅크 통장 | 연 1.00% (10/14 공식 안내) | 매월 1일 또는 요청 시 |
| 카카오뱅크 세이프박스 | 연 1.80%, 최대 1억 원 (11/9) | 매월 넷째 금요일 다음 날 또는 요청 시 |
| 케이뱅크 플러스박스 | 5천만 원 이하분 1.81%, 초과분 2.20% (11/3) | 매월 넷째 토요일 또는 ‘바로 이자받기’ |
| SBI저축은행 사이다입출금 | 1억 원 이하 2.70%, 초과분 0.20% (11/5) | 매월 1일 |
| OK저축은행 짠테크통장Ⅱ | 50만 원 이하 5.0%(우대 시 7.0%), 50만~500만 원 0.8%(2.8%), 500만~5천만 원 0.1%(2.1%) | 매월 셋째 토요일 다음 날 |
| 페퍼저축은행 파킹통장5 | 5천만 원 이하 3.00%, 초과분 1.00% (2026년 5월 공식 안내, 11월 당일 금리 미확인) | 분기마다 |
| 웰컴저축은행 주거래통장 | 기본 0.80%, 급여·자동이체·결제·마케팅 동의 충족 시 최고 3.30% | 매월 |
🔹 증권사 CMA·발행어음 (예금자보호 안 됨)
| 상품 | 수익률 | 비고 |
|---|---|---|
| 한국투자증권 CMA 발행어음형 | 연 2.85% | 9월 4일 2.60%에서 인상 |
| 한국투자증권 CMA RP형 | 연 2.50% | 8월 31일 기준 |
| KB증권 CMA 발행어음형 | 연 2.60% | 10월 공식 안내 |
이 밖에 SC제일은행 Hi통장은 12월 31일까지 계좌를 여는 첫 거래 고객이 추가 우대조건까지 모두 채우면 최고 4.00%(기본 0.10%에 특별금리 3.40%p 포함, 특별금리는 2027년 1월 31일까지)를 주는 이벤트를 하고 있고, 전북은행 씨드모아 소액우대는 가입 후 3개월만 최고 4.00%입니다. 둘 다 기간 한정이라 아래 비교에서는 뺐습니다.
금액별 세후 월 이자 — 1천만 원이면 얼마?
공식 금리에 이자소득세 15.4%를 빼고 12로 나눈 값입니다. 매일 잔액으로 이자를 계산하니 금액을 넣고 그대로 둔다고 가정했습니다.
| 넣은 돈 | 토스 | 카카오 | 케이뱅크 | SBI 사이다 | OK짠테크Ⅱ(우대 전부) | 페퍼 |
|---|---|---|---|---|---|---|
| 100만 원 | 705원 | 1,269원 | 1,276원 | 1,904원 | 3,454원 | 2,115원 |
| 1천만 원 | 7,050원 | 12,690원 | 12,761원 | 19,035원 | 18,753원 | 21,150원 |
| 3천만 원 | 21,150원 | 38,070원 | 38,282원 | 57,105원 | 48,363원 | 63,450원 |
| 5천만 원 | 35,250원 | 63,450원 | 63,803원 | 95,175원 | 77,973원 | 105,750원 |
| 1억 원 | 70,500원 | 126,900원 | 141,352원 | 190,350원 | 113,223원 | 141,000원 |
표에서 보이는 것처럼 금액에 따라 순위가 바뀝니다.
- 100만 원 이하 비상금: OK짠테크통장Ⅱ가 가장 유리합니다. 다만 결제계좌 등록과 마케팅 동의까지 해야 7%가 붙고, 우대가 없으면 100만 원 기준 실효 2.90%입니다.
- 1천만~5천만 원: 페퍼(3.00%, 5월 안내 기준이라 가입 전 확인 필요)와 SBI(2.70%)가 앞섭니다. OK짠테크Ⅱ는 500만 원이 넘는 부분 금리가 2.1%(우대 없으면 0.1%)라 금액이 클수록 불리합니다.
- 5천만 원 초과: 페퍼는 초과분이 1.00%로 떨어지고, 케이뱅크는 거꾸로 초과분에 2.20%를 줍니다. 1억 원이면 SBI가 가장 많습니다.
📌 실전 조합: 통장 쪼개기
커뮤니티에서 많이 쓰는 방법은 금액 구간마다 가장 높은 상품에 나눠 넣는 것입니다. 예를 들어 1천만 원이라면 OK짠테크Ⅱ에 50만 원(우대 시 7%), 나머지 950만 원을 페퍼나 SBI에 두면 세후 월 이자는 페퍼 조합 약 2만 2,560원, SBI 조합 약 2만 550원으로 한 곳에 모두 넣을 때보다 월 1,400~1,500원 정도 늘어납니다. 금액이 작으면 차이가 크지 않으니, 앱을 여러 개 관리하는 번거로움과 비교해서 고르세요.
‘최고 7%‘가 2.66%가 되는 이유
파킹통장 금리는 ‘잔액 전체’가 아니라 ‘구간별’로 붙습니다. OK짠테크통장Ⅱ에 1천만 원을 넣고 우대조건을 모두 채운 경우를 풀면 이렇습니다.
| 잔액 구간 | 해당 금액 | 금리(우대 포함) | 세전 연 이자 |
|---|---|---|---|
| 50만 원 이하분 | 50만 원 | 7.0% | 35,000원 |
| 50만~500만 원 | 450만 원 | 2.8% | 126,000원 |
| 500만~1천만 원 | 500만 원 | 2.1% | 105,000원 |
| 합계 | 1천만 원 | 가중평균 2.66% | 266,000원 |
우대조건(간편결제·카드 결제계좌 등록 +1.8%p, 마케팅 동의 +0.2%p)을 못 채우면 같은 1천만 원에 실효 0.66%, 세후 월 이자 약 4,650원입니다. 이 상품은 OK저축은행 보통예금이 없는 개인만 새로 가입할 수 있다는 점도 알아 두세요. 예전 ‘OK짠테크통장’의 조건과 섞인 글이 많습니다.
케이뱅크 플러스박스는 반대로 큰 금액에 유리한 구조입니다. 5천만 원을 넘는 부분에만 2.20%가 붙어서, 2.20%라는 숫자만 보고 300만 원을 넣으면 1.81%를 받습니다.
기준금리 올랐는데 파킹통장도 올랐을까
한국은행은 기준금리를 7월 16일 2.75%, 8월 27일 3.00%로 두 번 올렸고 10월에는 동결했습니다. 그런데 파킹통장이 그만큼 일제히 오르지는 않았습니다.
| 상품 | 변화 | 판단 |
|---|---|---|
| 카카오뱅크 세이프박스 | 7월 1.60% → 11월 1.80% | +0.20%p |
| 한국투자증권 CMA 발행어음형 | 9월 4일 2.60% → 2.85% | +0.25%p |
| SBI 사이다입출금 | 6월 24일 2.00% → 2.70%, 이후 유지 | 금리 인상 전에 이미 올림 |
| 토스뱅크 통장 | 10월 1.00% | 인상 확인 안 됨 |
기준금리가 0.5%p 올랐다고 파킹통장도 일괄 0.5%p 오른 게 아니라 회사마다 시점과 폭이 달랐습니다. 우리금융경영연구소 등은 11월 26일 금통위에서 3.25%로 추가 인상을 전망하고 있습니다(11월 9일 보도). 다만 전망일 뿐이고, 파킹통장은 변동금리라 금리가 바뀌면 이미 넣어 둔 돈에도 새 금리가 적용됩니다.
목돈은 정기예금이 나을까
1년 동안 쓸 일이 없는 돈이라면 정기예금이 유리합니다. 11월 6일 기준 저축은행 1년 정기예금 평균은 연 3.88%, 5대 시중은행 주요 1년 정기예금 기본금리는 연 3.60~3.65%로 보도됐습니다(저축은행중앙회·은행연합회 공시 인용).
| 5천만 원을 1년 둘 때 | 세후 이자 | SBI 사이다(2.70%) 대비 |
|---|---|---|
| 파킹통장 1.80% | 약 76만 원 | −38만 원 |
| 파킹통장 2.70% | 약 114만 원 | 기준 |
| 정기예금 3.60% | 약 152만 원 | +38만 원 |
| 저축은행 평균 3.88% | 약 164만 원 | +50만 원 |
5천만 원이면 1년에 약 50만 원 차이입니다. 하지만 전세 잔금이나 세금 납부처럼 언제 꺼낼지 모르는 돈이라면 이 50만 원은 ‘언제든 꺼낼 수 있는 대가’로 볼 수 있습니다. 쓸 날짜가 정해진 돈은 정기예금, 날짜를 모르는 돈은 파킹통장으로 나누는 게 실용적입니다.
🔹 반대 관점: 미끼 금리, 저축은행 건전성
첫 거래·3개월·소액 구간에만 높은 금리를 주는 구조는 ‘미끼 금리’라는 비판을 받습니다. 다만 조건이 공개된 판촉이라 기만이라고까지 하기는 어렵고, 조건을 읽는 쪽의 몫이 큽니다. 저축은행 건전성 걱정도 있지만 뉴스1이 금융위 자료를 인용한 보도(11월 8일)에 따르면 저축은행 PF 연체율은 2024년 6월 12.52%에서 2026년 6월 3.63%로 내려왔습니다. 업권 전체를 피하기보다는 예금자보호 한도 안에서 쓰는 것이 현실적인 대응입니다.
💡 많이들 오해하는 것
- “최고 7%면 전부 7%“: 구간별 금리라 1천만 원이면 우대를 다 채워도 2.66%입니다.
- “CMA도 예금자보호”: RP형·발행어음형 CMA와 발행어음은 보호 대상이 아닙니다. 발행어음은 증권사 신용위험이 있습니다.
- “통장을 여러 개 만들면 각각 1억 원 보호”: 예금자보호는 통장별이 아니라 금융회사별 1인당 원금과 소정의 이자 합계 1억 원입니다(2025년 9월 1일부터). 같은 저축은행의 파킹통장과 정기예금은 합산됩니다.
- “매일 이자 계산이면 매일 복리”: 이자는 매일 계산하지만 실제로 원금에 붙는 건 지급일(월·분기)입니다. 복리 효과는 지급 주기에 따라 납니다.
정리 — 금액부터 정하고 고르세요
2026년 11월 파킹통장 금리 비교의 결론은 ‘최고금리 순위’가 아니라 ‘내 금액에서의 실효금리’입니다. 100만 원 안팎 비상금은 OK짠테크통장Ⅱ, 1천만~5천만 원은 페퍼·SBI 사이다, 1억 원 근처 목돈은 SBI 사이다나 케이뱅크 플러스박스가 유리합니다. 1년 이상 쓸 일이 없는 돈은 정기예금으로 옮기는 것이 이자를 더 받습니다.
- 1단계: 파킹할 금액과 꺼낼 시점을 정한다
- 2단계: 위 금액별 표에서 실효금리가 가장 높은 상품을 고른다
- 3단계: 우대조건이 있으면 내가 실제로 채울 수 있는지 확인한다
- 4단계: 한 금융회사에 원금+이자 1억 원을 넘기지 않는다
- 5단계: 금리는 수시로 바뀌니 가입 직전 앱에서 오늘 금리를 다시 확인한다
저축은행 상품을 고를 때 회사별 건전성이 궁금하다면 저축은행 순위 2026에서 자산·BIS비율을 함께 보세요. 토스뱅크 통장의 다른 혜택은 토스뱅크 완전 가이드에 정리해 두었습니다.
