달러 환전 수수료 비교 — 1,000달러 바꿀 때 0원부터 5만 6천 원까지
2026-11-16 07:46
같은 1,000달러를 마련하는데 어떤 사람은 추가 비용이 0원, 어떤 사람은 5만 6천 원입니다. 그리고 공항에서 80% 우대를 받은 사람이 시내 은행 앱에서 90% 우대를 받은 사람보다 다섯 배 가까이 더 냅니다.
연말 해외여행을 앞두고 달러 환전 수수료를 비교하는 분이 많지만, ‘우대율 90%’, ‘수수료 무료’ 같은 숫자만 보면 실제 비용을 놓치기 쉽습니다. 이 글은 한국무역협회 환율종합에 게시된 2026년 11월 13일(346회차) 매매기준율(1달러 1,336.90원)을 기준으로 은행 앱 환전, 트래블카드, 공항 환전, 일반 카드 결제, 해외 ATM 출금에 드는 비용을 1,000달러 단위로 계산해 비교합니다. 환율과 우대 조건은 수시로 바뀌므로 숫자는 ‘구조’를 이해하는 데 쓰고, 실제 환전 전 앱 화면을 확인하세요.
우대율 90%의 정확한 뜻
환전 수수료는 따로 떼어 가는 돈이 아니라 환율 안에 들어 있습니다. 은행은 기준이 되는 매매기준율에 일정 비율(스프레드)을 더한 ‘현찰 살 때’ 환율로 달러를 팝니다. 달러 현찰 스프레드는 보통 1.75%이고, 환율 우대는 이 스프레드를 깎아 주는 것입니다.
| 우대율 | 실제로 내는 스프레드 | 1달러 구입 환율(매매기준율 1,336.90원) | 1,000달러 추가 비용 |
|---|---|---|---|
| 없음 | 1.75% | 약 1,360.30원 | 약 2만 3,400원 |
| 50% | 0.875% | 약 1,348.60원 | 약 1만 1,700원 |
| 80% | 0.35% | 약 1,341.58원 | 약 4,680원 |
| 90% | 0.175% | 약 1,339.24원 | 약 2,340원 |
| 100% | 0% | 1,336.90원 | 0원 |
여기서 중요한 점은 우대율이 아니라 남는 스프레드를 봐야 한다는 것입니다. 기본 스프레드가 큰 곳에서 받은 80% 우대가, 기본 스프레드가 작은 곳의 50% 우대보다 비쌀 수 있습니다.
은행 앱 환전: 대부분 최대 90%
현찰이 필요하다면 은행 앱에서 미리 신청하고 지점이나 공항 환전소에서 받는 방식이 가장 무난합니다.
| 은행·서비스 | 달러 최대 우대 | 조건 |
|---|---|---|
| KB국민 스타뱅킹 환전 | 90% | 로그인 회원 90%, 비로그인 80%(여행자보험 선택 시 15%p 축소) |
| 신한 쏠편한 환전 | 최대 90% | 신한은행 계좌 보유 시 |
| 하나 원큐 환전지갑 | 90% | 달러 90%, 엔·유로 80%(이벤트 2027년 8월 31일까지) |
| 우리 WON뱅킹 환전주머니 | 90% | 기본 50%, 로그인 이벤트 90%, 비로그인 80% |
| NH 올원뱅크 | 90%로 알려짐 | 최신 한도·조건은 앱에서 확인 필요 |
최대 우대율은 비슷하므로 은행보다는 수령 장소, 당일 수령 가능 여부, 일일 한도를 보고 고르면 됩니다. 공항에서 받겠다면 신청 화면에서 공항 지점을 수령처로 지정하세요.
🔴 많이들 오해하는 것: “공항에서 80% 우대받으면 괜찮다”
공항 환전소는 기본 스프레드부터 큽니다. 2024년 인천공항 사례에서 주요 은행의 달러 현장 환전 스프레드는 4.2%로 보도됐습니다. 이 기준이면 80% 우대를 받아도 남는 스프레드가 0.84%로, 시내 은행 앱 90% 우대(0.175%)의 약 다섯 배입니다. 1,000달러면 약 1만 1,200원 대 2,340원입니다. 공항 현장 우대율은 은행·쿠폰마다 달라 확정값이 아니지만, 공항에서는 ‘현장 환전’이 아니라 ‘앱으로 신청한 돈 수령’만 하는 것이 원칙입니다.
트래블카드 5종 비교
트래블카드는 원화를 외화로 충전(환전)해 두고 현지에서 결제하거나 ATM에서 찾는 체크카드입니다. 하나금융 트래블로그는 2025년 12월 가입자 1,000만 명, 트래블월렛은 2026년 9월 카드 누적 발급 1,000만 장, 신한 SOL트래블 체크는 2026년 3월 누적 발급 300만 장을 넘겼습니다(가입자와 발급 장수는 다른 단위라 합칠 수 없습니다). 달러 충전은 대부분 수수료 100% 우대라, 카드로 결제할 돈은 이쪽이 가장 쌉니다. 차이는 ATM과 재환전에서 납니다.
| 상품 | 달러 충전 | 해외 ATM(발급사 수수료) | 재환전 |
|---|---|---|---|
| 하나 트래블로그 | 100% 우대 | 면제(일 6,000·월 1만 달러 한도 안) | 전신환 매입률로 환산한 뒤 환급수수료 1% 추가 차감 |
| 트래블월렛 | 수수료 0%(달러·엔·유로) | 월 500달러까지 무료, 초과분 2%, 1회 400달러 한도 | 환불수수료는 없지만 앱 ‘파실 때’ 환율 적용 |
| 신한 SOL트래블 | 100% 우대 | 건당 3달러+1% 면제, 면제 횟수 제한 없음(인출 한도는 별도) | 50% 우대로 안내돼 옴(앱 확인) |
| 토스뱅크 외화통장+체크카드 | 살 때·팔 때 무료(외화통장을 카드 결제계좌로 연결) | 매월 1일~말일 5회·700달러까지 무료(먼저 닿는 쪽) | 수수료 무료(환율 차이는 발생) |
| 우리 위비트래블 | 100% 우대 | 1%+3달러 면제 프로모션(2026년 12월 31일까지) | 50% 우대 |
ATM ‘무료’는 국내 발급사와 국제 브랜드 수수료를 면제한다는 뜻입니다. 현지 ATM 운영사가 따로 붙이는 수수료(미국은 건당 3~5달러인 경우가 흔함)는 별도로 나갈 수 있습니다.
1,000달러 현찰을 현지 ATM에서 찾는다면
| 방법 | 같은 달 1,000달러 출금 시 원화 비용 | 기준 대비 |
|---|---|---|
| 트래블로그·SOL트래블·위비트래블 | 약 133만 6,900원 | 0원(+현지 ATM 수수료) |
| 토스뱅크 | 약 134만 4,921원 | 약 8,000원(700달러 초과분 1%+건당 3달러) |
| 트래블월렛 | 약 135만 269원 | 약 1만 3,400원(500달러 초과분 2%, 최소 3회 출금) |
| (비교) 은행 앱 90% 우대 현찰 | 약 133만 9,240원 | 약 2,340원 |
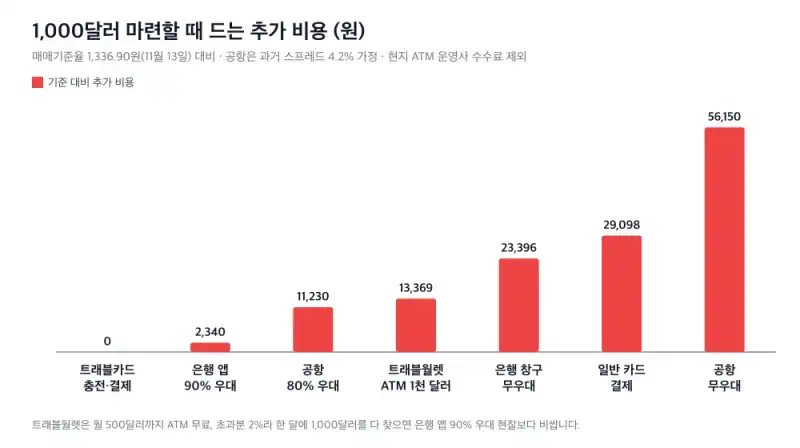
카드로 쓸 돈은 트래블카드, 현찰로 쓸 돈은 ATM 무료 한도 안에서만 트래블카드로 찾고 나머지는 은행 앱 90% 우대로 미리 바꿔 가는 조합이 가장 쌉니다. 현지 ATM 수수료가 한 번에 3달러(약 4,000원)만 붙어도 은행 앱 90% 우대보다 비싸지기 때문에, 소액을 여러 번 찾는 것은 피하세요.
일반 카드 결제와 DCC 함정
트래블카드 없이 일반 신용카드로 결제하면 대개 매매기준율보다 높은 전신환 매도율에 국제 브랜드 수수료(약 1~1.1%)와 해외서비스 수수료(예: 0.2%)가 붙습니다(해외수수료 면제 신용카드는 예외). 11월 13일 전신환 매도율 1,349.80원에 1.2%를 더하면 1,000달러 결제에 약 136만 6,000원, 기준 대비 약 2만 9,000원이 더 듭니다.
더 큰 함정은 해외원화결제(DCC)입니다. 현지 가맹점이 “원화로 결제하시겠어요?”라고 묻거나 단말기에 KRW가 뜨는 경우인데, 이때 원화를 고르면 현지 결제업체가 자체 환율과 수수료를 붙입니다. 금융감독원은 약 3~8%의 추가 비용이 생길 수 있다고 안내합니다. 1,000달러면 4만~10만 원 수준입니다. 트래블카드의 수수료 면제도 DCC 마진까지 없애 주지는 못합니다.
- 결제할 때는 항상 현지 통화(미국 USD, 일본 JPY)를 선택합니다.
- 출국 전 카드사 앱에서 ‘해외원화결제 차단’을 신청합니다.
- ATM에서 “환율을 확정하시겠습니까(conversion)” 같은 화면이 나오면 거절하고 현지 통화로 출금합니다.
남은 달러, 다시 바꾸면 얼마나 손해일까
환전은 살 때뿐 아니라 팔 때도 비용이 듭니다. 11월 13일 기준 ‘현찰 팔 때’ 환율은 1,313.51원으로 매매기준율보다 약 23원 낮았습니다. 100달러 지폐를 우대 없이 팔면 13만 1,351원입니다.
트래블카드 잔액도 공짜로 돌아오지는 않습니다. 트래블로그에 1,000달러가 남아 전신환 매입률 1,324원에 환급수수료 1%가 차감되면 약 131만 760원으로, 기준 원화액보다 약 2만 6,000원 적습니다. 토스뱅크처럼 팔 때 수수료가 없는 상품도 살 때와 팔 때 환율이 다르면 환차손익이 생깁니다. 다음 여행 계획이 있다면 잔액을 그대로 두는 편이 낫고, 많이 남을 것 같으면 처음부터 필요한 만큼만 나눠 충전하세요.
🟡 외국 동전은 절반 값입니다
“외국 동전은 국내에서 못 바꾼다”는 말은 틀렸지만, 바꿔도 손해가 큽니다. 2026년 1월 보도 기준 농협·신한·우리·하나 등은 전 영업점에서 달러·엔·유로 동전 등을 받지만, 매매기준율의 약 50%만 쳐 줍니다. 무거운 동전을 해당 국가로 보내는 운송·보험 비용 때문입니다. 20달러어치 동전이면 약 1만 3,400원입니다. 동전은 현지에서 먼저 쓰거나 다음 여행용으로 남기고, 처치 곤란하면 공항·편의점의 유니세프 동전 모금함에 기부하는 방법도 있습니다.
환율 흐름이 궁금하다면 달러 예금 vs 달러 RP vs 미국 단기채 ETF에서 환율이 5% 움직일 때 손익을, 출국 준비물은 미국 여행 준비물 체크리스트를 참고하세요.
출국 전 환전 체크리스트
- 카드로 쓸 돈과 현찰로 쓸 돈을 나눕니다. 카드 결제분은 트래블카드에 충전합니다.
- 현찰은 은행 앱 90% 우대로 미리 신청하고 공항이나 가까운 지점에서 수령합니다.
- 현지 ATM은 무료 한도 안에서만 쓰고, 한 번에 크게 찾습니다(트래블월렛 월 500달러, 토스 월 5회·700달러).
- 해외원화결제 차단을 카드사 앱에서 신청합니다.
- 호텔·렌터카 보증금은 가승인으로 한도를 잡아 둘 수 있으니 충전 잔액과 결제 한도를 여유 있게 둡니다.
- 남은 외화는 다음 여행용으로 두거나, 재환전 우대가 있는 통장으로 정리합니다.
정리하면 달러 환전 수수료는 우대율보다 남는 스프레드로 비교해야 합니다. 1,000달러 기준 트래블카드 충전·결제는 0원, 은행 앱 90% 우대 현찰은 약 2,340원, 은행 창구는 약 2만 3천 원, 공항 무우대는 약 5만 6천 원입니다. 카드 결제는 트래블카드, 현찰은 은행 앱, 공항은 수령만, 결제는 현지 통화로. 이 네 가지만 지켜도 여행 경비의 몇 만 원은 아낄 수 있습니다.
