마일리지 특약 할인율 비교 — 2천km 34~49%, 1만5천km 넘으면?
2026-11-19 09:58
“계기판 사진 한 장”이 20만 원짜리일 수 있습니다. 연 보험료 80만 원인 차를 1년에 3천km만 탔다면 삼성화재 기준 환급액은 22만 4천 원인데, 만기 사진을 안 올리면 0원입니다. 자동차보험 마일리지 특약은 2022년부터 기본 가입으로 바뀌었지만 환급까지 자동은 아닙니다. 보험사마다 할인율, 할인되는 최대 주행거리, 사진 마감일이 다르고, 1만5천km를 넘는 순간 할인이 끊기는 회사와 2만3천km까지 이어지는 회사가 있습니다. 갱신을 앞두고 비교할 숫자만 모았습니다.
보험사별 마일리지 특약 할인율
자동차보험 마일리지 특약 할인율은 2026년 각 보험사 공시(보험 시작일 기준) 개인용 승용차 사진 방식 후할인 기준입니다. 범위가 있는 것은 차종·연료·연령 등 계약 조건 차이이고, ‘n천km’는 그 구간의 상한(이하)입니다. DB손보는 피보험자 연령·차종별로 요율이 달라 30세 이상 일반승용(6인승 이하) 값을 적었습니다.
| 보험사 (적용 기준) | 2천km 이하 | 5천km 이하 | 1만km 이하 | 할인 상한 |
|---|---|---|---|---|
| 삼성화재 다이렉트 (2026.4.11~) | 34% (전기·수소 37%) | 23% (27%) | 12% (17%) | 1만5천km (1%) |
| 현대해상 다이렉트 (2026.3.21~) | 36.3% (3천km 이하 구간) | 29.3% | 17.8% | 1만8천km (2.2%) |
| DB손보 다이렉트 (2026년 11월 공시, 30세 이상 일반승용) | 34.1% | 23.8% | 13.2% | 1만5천km (3.2%) |
| KB손보 (2026.4.16~) | 33.6~37.2% | 24.7~28.7% | 15.3~19.8% | 1만5천km (3.0~8.2%) |
| AXA손보 (2026.10.25~) | 40.6~49.6% | 31.6~41.8% | 18.1~30.4% | 2만3천km (3.0~17.6%) |
- 커넥티드카로 등록하면 조금 더: 현대해상은 같은 구간에서 커넥티드카 방식이 0.7~1.2%p 높고(2천~3천km 37.1%), KB손보도 커넥티드 쪽 할인율이 더 높습니다. AXA의 최고치는 하이브리드·전기·수소차가 커넥티드카 특약까지 넣은 경우입니다.
- 메리츠·한화·롯데: 메리츠화재는 ‘최대 47%‘만 공식 확인되고 구간표는 확인하지 못했습니다. 한화·롯데손보도 2026년 11월 신규 계약 구간표를 공식 자료로 확인하지 못해 표에서 뺐습니다. 견적 화면에서 직접 보세요.
🔹 할인율이 크게 꺾이는 지점
삼성화재 기준으로 보면 5천km(23%)까지는 완만하게 내려가다가 1만km(12%)를 넘으면 1만1천km 9%, 1만2천km 5%(전기·수소차는 13%·10%)로 한 자릿수가 되고, 1만5천km 초과는 0%입니다.
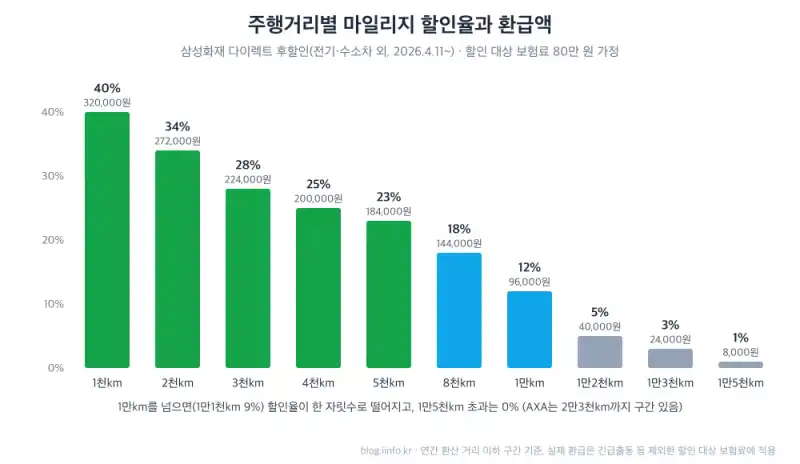
연 1만~1만5천km를 타는 사람이라면 할인 상한이 1만8천km(현대해상)나 2만3천km(AXA)인 회사와 상한 근처 구간 할인율을 함께 비교할 가치가 있습니다. 다만 AXA는 후할인이어도 가입 때 약정한 거리를 넘으면 할인받을 수 없다고 명시하니, 약정 거리를 넉넉하게 잡아야 합니다.
내 차는 얼마 돌려받나: 80만 원 예시
삼성화재 후할인율로 할인 대상 보험료 80만 원을 단순 계산하면 다음과 같습니다.
| 연간 주행거리 | 일반 승용차 | 전기·수소차 |
|---|---|---|
| 3,000km | 28% → 22만 4천 원 | 31% → 24만 8천 원 |
| 5,000km | 23% → 18만 4천 원 | 27% → 21만 6천 원 |
| 10,000km | 12% → 9만 6천 원 | 17% → 13만 6천 원 |
🧮 거리는 ‘연간 환산’으로 계산된다
구간은 계기판 누적 숫자가 아니라 최초 사진과 최종 사진 사이에 달린 거리를 1년으로 환산해 정합니다. 예를 들어 중간에 특약을 넣어 180일 동안 6,000km를 탔다면 연간 환산 거리는 약 1만 2,167km라 1만2천km 이하 구간을 넘습니다. 1만km 근처라면 마지막 한두 달 장거리 운전을 앞당기거나 미루는 것만으로 구간이 바뀔 수 있습니다.
많이들 오해하는 것 네 가지
- “자동 가입이니 환급도 자동”: 2022년 4월부터 특약은 기본 가입이지만, 사진 방식은 최초·최종 주행거리 증빙이 있어야 정산됩니다. 사진을 찍어 둔 것과 등록·정산 완료는 다릅니다.
- “할인율 × 결제 총액”: 삼성화재(긴급출동·특약 보험료), KB(긴급출동 등 일부 특약), AXA(긴급출동·정액형 기타특약)처럼 할인 대상에서 빼는 보험료가 회사마다 있습니다. 결제액 80만 원, 할인 대상 75만 원이면 5천km 환급액은 17만 2,500원으로 총액 기준보다 1만 1,500원 적습니다.
- “보험사 바꾸면 작년 환급은 날아간다”: 환급은 기존 보험사가 처리합니다. 기존 보험사엔 ‘최종 정산 완료’, 새 보험사엔 ‘최초 거리 등록 완료’를 각각 확인하면 됩니다.
- “중간에도 주기적으로 사진을 올려야 한다”: 같은 차를 계속 타면 최초·최종 두 번이면 됩니다. 차를 바꾸거나 팔 때는 넘기기 전에 기존 차 번호판·계기판을 꼭 찍어 두세요.
2022년 금융감독원 자료에 따르면 2020년 마일리지 특약 가입자 약 1,176만 명 중 약 810만 명(69%)이 만기에 평균 10만 7천 원을 돌려받았습니다. 나머지에는 거리 기준을 넘긴 사람과 증빙을 빠뜨린 사람이 섞여 있어, 사진을 깜빡해 못 받은 사람만 따로 집계한 공식 통계는 확인되지 않습니다.
마일리지 환급 사진 등록 기한
| 보험사 | 최초 등록 | 만기 등록 | 차량 데이터로 대체 |
|---|---|---|---|
| 삼성화재 다이렉트 | 청약 중 또는 시작일부터 15일 이내 (번호판·계기판) | 종료일 전후 30일 | 현대·기아·KGM 커넥티드카 동의 시 사진 생략 안내 |
| 현대해상 다이렉트 | 청약 중 또는 시작일부터 30일 이내 | 만기 45일 전 ~ 만기 후 30일 | 블루링크·기아 커넥트·KGM LINK (만기에 고객센터로 조회 요청) |
| DB손보 다이렉트 | 청약 중 또는 시작일부터 15일 이내 | 계약 화면에서 마감일 확인 | 지원 조건 공식 확인 어려움 |
| KB손보 | 개시 45일 전 ~ 개시 후 15일 | 만기 45일 전 ~ 만기 후 30일 | 현대·기아·KGM 커넥티드 방식 |
| AXA손보 | 선할인: 계약 전 / 후할인: 시작일 전후 30일 | 종료일 전후 30일 | 사진 제출 원칙 |
📌 사진이 반려되는 흔한 이유
- TRIP·주행가능거리 화면: 초기화되는 구간 거리라 인정되지 않습니다. 반드시 ODO(총 누적주행거리)를 찍으세요.
- 플래시 반사: 지하주차장에서 플래시를 켜면 숫자가 번져 반려될 수 있다는 이용 후기가 있습니다. 밝은 곳에서 플래시를 끄고, 찍은 뒤 확대해 숫자를 확인하세요.
- 등록만 하고 끝: 업로드 뒤 ‘정상 등록’ 표시와 환급 입금(또는 갱신 보험료 차감)까지 확인하세요. 삼성화재 안내 기준 정산에 2~3일 걸리니 마감 당일보다 여유 있게 올리는 게 안전합니다.
이미 만기가 지났다면 보험사에 ① 최종 거리 등록 여부 ② 정산 확정 여부 ③ 지급·차감 여부 ④ 기한 후 보완 가능 여부를 순서대로 물어보세요. 사진 미제출로 정산 자체가 안 된 건은 파인·내보험찾아줌 같은 숨은 보험금 조회에 자동으로 뜬다는 근거가 없습니다.
퍼마일이 더 쌀까?
캐롯(2025년 10월 1일 한화손보에 흡수합병) 퍼마일 월정산형은 기본료 + km당 단가 × 실제 주행거리 구조라 할인율 표와 바로 비교할 수 없습니다. 같은 담보·운전자 범위로 견적을 맞춘 뒤 일반 보험의 환급 후 보험료와 비교해야 합니다.
- 가정 예시: 퍼마일 연 고정액 48만 원·km당 30원이라고 가정하면, 3천km에선 퍼마일 57만 원 vs 삼성화재 환급 후 57만 6천 원으로 퍼마일이 6천 원 싸고, 5천km에선 63만 원 vs 61만 6천 원, 1만km에선 78만 원 vs 70만 4천 원으로 일반 보험이 쌉니다. 퍼마일 숫자는 구조를 보여주기 위한 가정이지 실제 요율이 아닙니다.
- 구간 경계 함정: 일반 보험은 구간을 넘는 순간 환급이 계단식으로 줄어서 “연 몇 km 이하면 퍼마일”이라는 단일 기준이 없습니다. 예상 거리와 그보다 1~2천km 더 탔을 때를 함께 계산해 보세요.
- 후기도 엇갈림: 커뮤니티에는 예상 9천km로 약 90만 원 견적을 받았는데 실제 연간 납입액이 150만 원을 넘었다는 사례와, 연 3천~5천km에선 조금 저렴했다는 사례가 함께 있습니다. 개인 경험담이라 현재 요율과 다를 수 있습니다.
자동차보험 마일리지 특약은 할인율보다 “내 예상 거리 구간의 할인율”, “상한 거리”, “만기 사진 마감일” 세 가지를 보면 됩니다. 연 1만km 이하라면 대부분 보험사에서 10% 이상 돌려받고, 1만5천km를 넘게 탄다면 상한이 높은 보험사를 견적에 넣어 보세요. 그리고 갱신 알림이 오면 보험료보다 먼저 계기판 ODO 사진부터 올리는 게 가장 확실한 절약입니다. 보험 가입 채널을 고민 중이라면 자동차보험 다이렉트 vs 설계사 비교도 함께 참고하세요.
