전기차 취득세 감면 140만→70만? 연내 출고 못 하면 얼마 손해인지 계산
2026-11-13 16:00
전기차를 12월에 계약하고 1월에 인도받으면, 계약서 날짜와 상관없이 취득세 감면이 최대 140만 원에서 70만 원(정부안) 또는 0원으로 바뀔 수 있습니다. 전기차 취득세 감면의 현행 일몰이 2026년 12월 31일 취득분이기 때문입니다.
그런데 “등록이 내년으로 넘어가면 무조건 140만 원 손해”라는 말도 정확하지 않습니다. 기준은 등록일이 아니라 취득일이고, 손해 금액은 국회가 정부안을 통과시키느냐에 따라 달라집니다. 연말 출고를 기다리는 분들을 위해 차값별로 직접 계산해 봤습니다.
지금 확정된 것과 아직 정부안인 것
| 구분 | 내용 | 상태 |
|---|---|---|
| 전기차 취득세 감면 | 산출세액 140만 원 이하 면제, 초과 시 140만 원 공제 | 2026.12.31. 취득분까지 확정(지방세특례제한법 제66조 제4항) |
| 2027년 이후 전기차 | 2029년 말까지 연장, 한도 70만 원 | 행정안전부 2026.8.26. 개편안, 11월 13일 기준 국회 통과 미확인 |
| 수소전기 승용차 | 140만 원 감면 | 2027.12.31. 취득분까지 |
| 하이브리드 | 40만 원 감면 | 2024.12.31.로 종료 |
| 전기차 개별소비세 | 최대 300만 원 감면 | 2026.12.31. 반출분까지(조세특례제한법 제109조) |
온라인에 “2027년부터 100만 원으로 축소”라는 글도 보이지만, 정부 개편안은 70만 원입니다. 행정안전부는 2026년 8월 27일~9월 23일 입법예고를 거쳐 10월 말 국회에 낼 예정이라고 밝혔고, 연말 국회에서 처리 여부가 결정됩니다.
차값별 취득세 계산: 해를 넘기면 얼마 더 내나
비영업용 승용차 취득세율은 7%이고, 취득가액은 부가세를 뺀 공급가액 기준입니다. 공급가액 4천만·5천만·6천만 원으로 세 가지 상황을 계산했습니다(단위 만 원).
| 취득가액(공급가액) | 감면 전 7% | 2026년 취득(140만 감면) | 2027년·정부안(70만 감면) | 2027년·연장 무산 |
|---|---|---|---|---|
| 4,000만 원 | 280 | 140 | 210(+70) | 280(+140) |
| 5,000만 원 | 350 | 210 | 280(+70) | 350(+140) |
| 6,000만 원 | 420 | 280 | 350(+70) | 420(+140) |
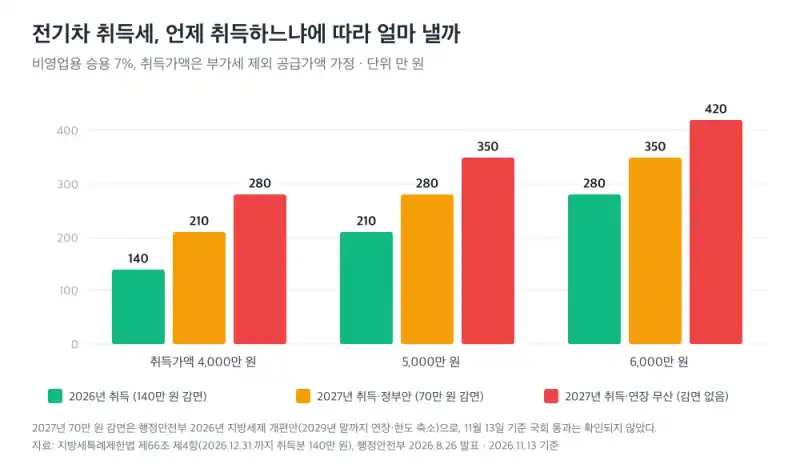
정리하면 정부안대로 가면 해를 넘길 때 70만 원, 연장이 무산되면 140만 원을 더 냅니다. 차값과 상관없이 차액이 같은 이유는 감면이 ‘정액 공제’이기 때문입니다(산출세액이 140만 원 이상인 차 기준).
📌 광고 가격이 부가세 포함이라면
견적서의 차량 가격은 보통 부가세 포함입니다. 부가세 10%만 들어 있다고 단순 가정하면 공급가액은 ‘표시가격 ÷ 1.1’입니다. 표시가격 5,000만 원이면 공급가액 약 4,545만 원, 취득세 약 318만 원, 140만 원 감면 후 약 178만 원입니다. 실제 신고는 세금계산서에 찍히는 취득가액을 기준으로 하니 판매사 견적서로 확인하세요.
많이들 오해하는 것: “등록일 기준이다”
취득세 감면은 “기한까지 취득하는 경우”에 적용되고, 신차의 취득일은 지방세법 시행령 제20조에 따라 정해집니다.
| 날짜 | 취득세 판단 |
|---|---|
| 계약일·계약금 납부일 | 이것만으로는 2026년 감면을 확보할 수 없음 |
| 실수요자 인도일 | 신차 취득일 판단 기준 |
| 계약서상 잔금지급일 | 인도일과 비교해 빠른 날이 취득일 |
| 차량 등록일 | 대개 취득일과 비슷하지만 신차 취득일의 기준은 아님 |
그래서 상황별 결론이 달라집니다.
- 12월 계약 → 1월 인도·잔금·등록: 2027년 취득. 계약일로 2026년 감면을 주장할 수 없습니다.
- 12월 30일 인도·잔금 → 1월 4일 등록: 취득은 2026년. 등록만 넘어갔다고 감면을 잃는다고 단정할 수 없습니다.
- ‘12월 출고 예정’이라는 안내: 제조사의 출고가 공장 반출인지 고객 인도인지 확인해야 합니다. 공장에서 나와도 내가 인도받는 날은 다를 수 있습니다.
“등록일 기준”이라는 오해가 퍼진 건, 취득세를 등록 절차 안에서 내고 감면도 그때 신청하기 때문으로 보입니다. 또 보조금은 신규 등록과 묶여 있어서 두 제도가 섞여 설명되는 경우가 많습니다. 연말에 날짜가 애매하다면 판매사에 계약서상 잔금지급일·인도일·등록 예정일을 각각 받아 두세요.
진짜 큰 변수는 보조금 가격 기준
취득세 70만 원보다 더 큰 차이를 만드는 건 보조금입니다. 2026년 전기차 보조금 업무처리지침에는 2027년 가격 기준 강화 계획이 들어 있습니다.
| 차량 기본가격 | 2026년 보조금 지급 비율 | 2027년 예고 기준 |
|---|---|---|
| 5,000만 원 미만 | 100% | 100% |
| 5,000만 원 이상~5,300만 원 미만 | 100% | 50% |
| 5,300만 원 이상~8,000만 원 미만 | 50% | 50% |
| 8,000만 원 이상~8,500만 원 미만 | 50% | 미지원 |
| 8,500만 원 이상 | 미지원 | 미지원 |
기본가격 5,200만 원짜리 전기차를 예로 들어 볼까요. 가격 기준 적용 전 국고보조금이 400만 원이라고 가정하면(설명용 가정), 2026년에는 400만 원 전액, 2027년에는 50%인 200만 원입니다. 여기에 취득세 감면 차이 70만 원(정부안)을 더하면 해를 넘기는 순간 약 270만 원이 불리해집니다. 2027년 지침은 11월 9일 보도 기준 아직 확정되지 않았으니 방향만 참고하세요.
한편 2027년 정부 예산안은 전기차 보급 예산을 1조 6,114억 원에서 2조 1,403억 원으로, 지원 물량을 30만 대에서 43만 대로 늘렸습니다(기후에너지환경부 2026.9.1. 발표, 12월 국회 확정 예정). 대당 혜택은 줄고 지원 대수는 늘어나는 셈입니다.
지금 계약하면 연내 출고될까
11월 현재 시장은 두 가지가 동시에 벌어지고 있습니다.
- 할인: 기아는 11월 출고 고객에게 EV6 최대 10%, EV3·EV4·EV9 최대 8%, EV5·PV5 최대 7% 할인을 내걸었습니다(2026.11.1. K-세일페스타, 한정 수량).
- 장기 대기: 11월 9일 보도 기준 기아 EV5·PV5 8개월, 레이 EV 7개월, EV3 5개월, EV6 3개월 대기로, 이달 새로 계약하면 사실상 내년 인도라는 설명이 나왔습니다.
- 즉시 출고: 현대차 아이오닉 5·6은 10월 말 재고(아이오닉 5 일반형 약 1,950대, 아이오닉 6 약 800대)가 있어 배정되면 바로 출고가 가능하다는 보도가 있습니다(11월 11일).
할인은 이미 만들어진 재고 차량 대상이고, 장기 대기는 새로 주문하는 차량 이야기입니다. 지금 계약한다면 ‘재고 차량인지, 신규 생산인지’부터 확인해야 연내 취득이 가능한지 판단할 수 있습니다. 보조금 잔량도 변수입니다. 보도에 따르면 11월 9일 오후 3시 기준 서울 전기승용차 보조금 잔여 물량은 135대였고, 부산·대구·인천 등은 이미 마감됐다는 보도가 있었습니다.
전기차 판매는 그만큼 뜨겁습니다. 현대차 아이오닉·기아 EV 시리즈의 10월 국내 판매는 1만 2,267대로 전년 같은 달보다 95.9% 늘었고, 보도는 보조금 가격 기준 변경 전 수요와 지자체 보조금 소진에 따른 조기 출고를 배경으로 꼽았습니다.
반대 관점: 감면 축소는 왜 나왔나
정부 설명자료의 논리는 전기차 보급이 늘어 지원 목적을 어느 정도 달성했고, 판매가 많아질수록 지방세 감면액도 커져 지방재정 부담이 늘었다는 것입니다. 그래서 감면은 3년 연장하되 대당 한도를 절반으로 줄이는 절충안을 냈습니다.
취득세 축소를 직접 겨냥한 건 아니지만, 산업연구원(2026년 8월 보고서)은 전기차 시장이 다시 커지고 있어도 아직 보조금과 특정 모델에 민감한 초기 확산 단계라며, 정책 변화에 따른 단기 수요 변동을 줄이고 전환 일정을 분명히 해야 한다고 제언했습니다. 연말마다 제도가 바뀌면 ‘앞당겨 사기’와 출고 쏠림이 반복된다는 지적입니다. 취득세 축소에 대한 업계의 공식 반대 성명이나 정부의 세수 효과 추계는 확인되지 않았습니다.
연말 전기차 구매 체크리스트
- 취득일 확인: 계약서상 잔금지급일과 인도 예정일이 모두 12월 31일 이전인가
- 재고 여부: 지금 계약하는 차가 재고 차량인가, 새로 생산하는 차량인가
- 보조금 잔량: 내 지자체의 전기승용차 보조금이 남아 있는가(취득세와 별개)
- 가격 구간: 기본가격이 5,000만~5,300만 원 또는 8,000만~8,500만 원 구간인가(2027년 보조금 축소 대상)
- 개별소비세: 개소세 최대 300만 원 감면도 2026년 말 반출분까지인지 판매사에 확인했는가
- 국회 결과: 12월 국회에서 지방세특례제한법 개정안이 통과되는지 확인했는가
정리하면, 전기차 취득세 감면만 보면 해를 넘길 때 손해는 70만 원(정부안) 또는 140만 원(연장 무산)입니다. 하지만 기본가격 5,000만 원대 차라면 보조금 가격 기준까지 겹쳐 수백만 원이 갈릴 수 있습니다. 연말 출고를 기다리고 있다면 날짜 세 개(잔금일·인도일·등록일)를 지금 확인해 두세요. 하이브리드와 비교한다면 팰리세이드 하이브리드 본전 계산도 참고할 만합니다.
