불법사금융 피해 온라인 신청 — 11월 16일부터, 내 대출 무효일까?
2026-11-16 07:58(업데이트: 2026-11-16 09:21)
30만 원을 빌리고 1주일 뒤 50만 원을 갚는 ‘급전’은 연이율로 바꾸면 약 3,476%입니다. 2025년 7월 22일 이후 맺은 이런 계약은 원금 30만 원까지 갚을 의무가 없는 무효 계약입니다.
불법사금융 피해 신고가 2026년 11월 16일부터 한결 쉬워졌습니다. 금감원에 들어온 불법사금융 신고·상담은 2025년 1만 7,538건으로 전년보다 약 14% 늘었고, 2026년에는 1~8월에만 1만 3,773건이었습니다. 금융위원회는 11월 15일, 신용회복위원회의 ‘불법사금융 원스톱 종합·전담 지원’을 센터 방문 없이 온라인으로 신청할 수 있게 했다고 발표했습니다. 새 제도를 만든 것이 아니라 기존 지원을 비대면으로 넓힌 것입니다. 이 글은 온라인 신청 순서와 준비물, 이미 있던 금감원 신고 창구와의 관계, 그리고 무엇보다 내 대출이 무효인지 직접 계산하는 법을 정리했습니다.
11월 16일부터 바뀐 것: 신복위 온라인 신청
| 항목 | 내용 |
|---|---|
| 발표·시행 | 2026년 11월 15일 발표, 11월 16일 개시 |
| 신청 경로 | 신용회복위원회 홈페이지(cyber.ccrs.or.kr) 또는 신복위 모바일 앱 → ‘불법사금융 원스톱 종합·전담 지원’ |
| 신청 시간 | 24시간(접수 가능 시간이며, 상담·조치가 24시간 즉시 이뤄진다는 뜻은 아님) |
| 입력 | 본인인증 후 불법사금융업자 정보, 피해금액 등 최소한의 정보 |
| 이후 | 피해자별 전담자 배정 → 전화·문자로 피해신고서 보완 |
| 비용 | 상담부터 지원까지 무료 |
전에는 신복위 콜센터(1600-5500)로 예약한 뒤 전국 서민금융통합지원센터를 방문해야 했습니다. 8월 자료에서는 ‘10월 중 시행 예정’이라고 했는데 실제로는 11월 16일에 열렸습니다.
신청 순서
- 신복위 홈페이지나 앱에서 ‘불법사금융 원스톱 종합·전담 지원’을 찾아 본인인증을 합니다.
- 업자의 이름·상호·전화번호·SNS 계정, 빌린 돈과 갚은 돈 등 아는 만큼 입력합니다.
- 배정된 전담자의 전화·문자에 응해 신고서를 함께 보완합니다.
- 전담자가 업자에게 추심 중단과 채무종결을 요구하고, 필요한 조치를 연계합니다.
미리 모아 두면 좋은 자료
- 업자 식별 정보: 이름·상호, 전화번호, 카카오톡·텔레그램 등 계정
- 대출·상환 내역: 실제 받은 돈과 갚은 돈이 찍힌 입출금 내역
- 대출 협의 내용: 문자·카카오톡 대화 캡처
- 추심 증거: 통화 녹음, 협박 문자, 가족·지인에게 보낸 메시지
증빙이 완벽하지 않아도 신청할 수 있습니다. 자료를 다 모을 때까지 미루지 마세요. 다만 업자를 차단하거나 대화방을 나가기 전에 반드시 캡처부터 해 두어야 합니다.
금감원 신고, 방문 신청과 무엇이 다른가
| 경로 | 시작 | 역할 |
|---|---|---|
| 서민금융통합지원센터 방문 | 2026년 2월 23일(시범운영 후 3월 9일 본격 운영) | 1600-5500 예약 후 방문, 전담자가 상담·자료 정리·신고 지원 |
| 금감원 ‘불법사금융 원스톱 피해신고’ | 2026년 8월 31일 | 신고·채무자대리인·무효확인서·소송구조·전화번호·계정 이용중지를 한 번에 접수하는 통합 온라인 창구 |
| 신복위 홈페이지·앱 온라인 신청 | 2026년 11월 16일 | 방문 없이 신복위 전담자 배정, 방문 신청과 같은 지원 |
세 경로는 같은 피해구제 체계로 들어가는 문입니다. 금감원에 신고하면서 원스톱 지원을 원한다고 하면 신복위 전담자 배정으로 이어지므로, 이미 금감원에 신고했다면 처음부터 다시 신청하기보다 상담 때 기존 신고 사실을 알리면 됩니다. 금감원 경로는 홈페이지 → 민원·신고 → 불법사금융 지킴이 → 불법사금융 원스톱 피해신고입니다.
내 대출이 무효인지 계산하는 법
2025년 1월 개정된 대부업법이 2025년 7월 22일부터 시행되면서, 그날 이후 새로 맺거나 갱신한 대부계약 중 연 이자율이 60%를 초과하면 원금과 이자 모두 무효가 됐습니다(같은 조건으로 만기만 자동 연장된 계약은 제외). ‘60% 이상’이 아니라 ‘초과’입니다. 불법 급전은 대부분 주·일 단위로 이자를 붙이므로 연이율로 바꿔 봐야 합니다.
연이율(%) ≈ (갚을 돈 − 빌린 돈) ÷ 빌린 돈 × 365 ÷ 대출 일수 × 100
계산이 번거롭다면 불법 대출 이자 계산기에 빌린 돈만 넣어 보세요. 하루·1주·한 달·1년에 받을 수 있는 이자 한도가 바로 나오고, 내가 내는 이자를 넣으면 한도를 넘는지(불법), 연 60%를 넘는지(원금까지 무효) 알려 줍니다.
| 대출 조건 | 기간 이자율 | 연이율 환산 | 판단 |
|---|---|---|---|
| 30만 원 → 7일 뒤 50만 원 | 66.7% | 약 3,476% | 60% 초과, 원금까지 무효 |
| 50만 원 → 7일 뒤 70만 원 | 40% | 약 2,086% | 60% 초과, 원금까지 무효 |
| 100만 원 → 30일 뒤 150만 원 | 50% | 약 608% | 60% 초과, 원금까지 무효 |
| 100만 원 → 30일 뒤 105만 원 | 5% | 약 61% | 60% 초과(경계) |
| 100만 원 → 30일 뒤 103만 원 | 3% | 약 37% | 등록업자면 20% 초과 이자 무효, 미등록업자면 이자 전부 무효(원금은 유효) |
계산할 때 빌린 돈은 계약서 금액이 아니라 실제로 받은 돈을 넣습니다. 일수·주수처럼 매일·매주 나눠 갚는 대출은 원금이 줄어드는 만큼 위 식에 총기간만 넣으면 부정확하니, 상환일과 금액을 모두 정리해 전담자에게 계산을 맡기세요. 실제 사례는 훨씬 극단적입니다. 금융위가 2026년 4월 공개한 거래내역에는 50만 원을 받고 4일 뒤 90만 원(연 7,300%), 6일 뒤 130만 원(연 약 9,733%)을 갚은 사례가 있었고, 2026년 국정감사에서 공개된 금감원 무효확인 계약 853건의 평균 연이율은 4,703%였습니다(100만 원 미만 대출이 88.9%).
🔴 많이들 오해하는 것: “빌린 원금은 어쨌든 갚아야 한다”
연 60% 초과 계약을 포함해 성착취 추심을 요구하거나 폭행·협박으로 맺은 계약, 가족·지인 추심을 허용하는 내용이 들어간 계약은 반사회적 대부계약으로 원금과 이자 모두 무효입니다. 갚을 의무가 없고, 이미 낸 돈은 돌려 달라고 청구할 수 있습니다. 다만 실제로 돌려받으려면 반환 요구나 소송이 필요할 수 있고, 업자 신원을 특정해야 합니다.
20%와 60% 사이라면
연 60%는 ‘여기까지는 괜찮다’는 허용선이 아니라 원금까지 무효로 만드는 추가 기준이고, 법정 최고금리는 여전히 연 20%입니다. 등록 대부업자라면 20%를 넘는 이자 부분이 무효라서, 이미 낸 초과 이자는 원금에 먼저 충당하고 원금이 다 갚아진 뒤 남는 돈은 돌려받습니다. 정식 등록을 하지 않은 불법업자라면(개정법 적용 계약 기준) 금리와 상관없이 이자 약정 전부가 무효입니다. 금리가 60% 이하여도 성착취·강압·불법추심 허용 같은 사유가 있으면 원금까지 무효가 될 수 있습니다. 2025년 7월 22일 이전에 맺은 계약도 포기할 필요는 없습니다. 금융위는 민법상 반사회질서·불공정 법률행위로 무효를 다투는 소송을 통해 원금·이자 반환을 청구할 수 있다고 안내합니다.
신청하면 받을 수 있는 지원
| 지원 | 내용 |
|---|---|
| 추심 중단·채무종결 요구 | 전담자가 업자에게 위법성을 알리고 중단을 경고(요구와 실제 합의는 별개) |
| 채무자대리인 무료 선임 | 이후 추심 연락은 대리인이 대응 |
| 대부계약 무효확인서 | 반사회적 계약에 무효확인서 발급 지원 |
| 전화번호·SNS 계정 이용중지 | 불법대부·추심에 쓰인 번호와 카카오톡·라인 계정 차단 |
| 범죄이용 계좌 지급정지 | 범죄에 쓰인 계좌 지급정지 |
| 경찰 수사의뢰 | 범죄 혐의가 구체적인 업자 수사의뢰와 진행 확인 |
| 소송지원 | 대한법률구조공단 연계로 무효확인·부당이득 반환·손해배상 청구 |
| 재기지원 | 채무조정, 정책서민금융, 고용·복지 연계 |
🟡 실효성의 한계도 있습니다
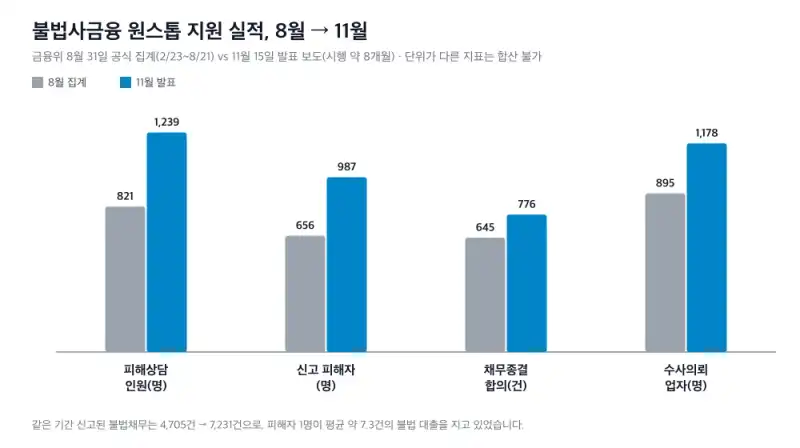
11월 15일 발표(2월 23일~10월 31일 집계) 기준 피해상담 1,239명, 신고·접수 피해자 987명, 신고된 불법채무 7,231건이었고, 불법추심 중단 및 채무종결 요구는 5,469건, 경찰에 수사의뢰한 업자는 1,178명이었습니다. 그런데 실제 채무종결 합의는 776건으로, 요구한 채무의 약 14%, 신고 채무 전체의 약 11%입니다. 진행 중이거나 대리인·수사·소송으로 넘어간 사건도 섞여 있어 나머지를 모두 실패로 볼 수는 없지만, 업자가 응하지 않거나 대포폰·타인 명의 계좌·텔레그램 같은 해외 메신저를 써 신원을 특정하기 어려운 경우가 많습니다. 금감원 무효확인서는 10월 보도(3월 말~9월 집계) 기준 접수 3,549건 중 1,485건이 진행 중이었고, 경고 뒤 오히려 협박이 심해져 경찰 핫라인을 가동한 사례도 금융위 자료에 나옵니다. 그래서 신청과 함께 증거를 꼼꼼히 남기고, 수사의뢰·계좌 정지까지 이어 가는 것이 중요합니다. 정부는 12월부터 신복위에 경찰관을 파견해 상담 단계에서 바로 수사의뢰를 하는 방안을 추진한다고 밝혔습니다(11월 16일 기준 계획 단계).
보복 추심이 걱정된다면
- 추가 연락은 전부 기록: 시각, 번호, 내용을 캡처해 전담자에게 바로 전달합니다. 가족·지인에게 연락하거나 사진을 퍼뜨리겠다는 협박은 그 자체가 불법추심입니다.
- 차단 전에 캡처: 대화방을 나가거나 번호를 차단하면 증거가 사라질 수 있습니다.
- 업자 신원을 몰라도 신고: 전화번호, 계정, 입금 계좌만으로도 접수할 수 있습니다.
- “수수료 내면 해결해 준다”는 연락은 의심: 원스톱 지원은 무료입니다. 해결 대행을 미끼로 돈을 요구하면 금감원(1332)에 진위를 확인하세요.
- 당장 생활비가 급하다면: 불법 급전으로 돌려막기 전에 정책서민금융과 채무조정 상담을 함께 받으세요. 카드사 현금서비스·카드론도 금리가 높지만 법정 상한 안에 있습니다. 차이는 리볼빙 vs 카드론 vs 현금서비스 이자 비교에, 연체 뒤 신용점수 회복은 신용점수 회복 기간에 정리했습니다.
정리하면 11월 16일부터는 신복위 홈페이지·앱에서 24시간 불법사금융 피해 신고와 전담 지원을 신청할 수 있습니다. 신청 전에 불법 대출 이자 계산기로 내 이자가 법정 한도를 넘는지 확인해 보세요. 2025년 7월 22일 이후 계약이고 연 60%를 넘는다면 원금까지 갚을 의무가 없습니다. 증거는 차단 전에 캡처하고, 추가 협박은 바로 전담자에게 알리는 것이 피해를 줄이는 가장 확실한 방법입니다.
빌린 돈만 넣으면 이자 한도 확인 — 불법 대출 이자 계산기
불법 대출 이자 계산기: 하루·월·연 이자 한도
