정기예금 금리 비교 11월 — 4.15%보다 3.7%가 더 남는 경우
2026-11-16 07:18
연 4.15% 저축은행 예금에 1천만 원을 1년 맡기면 세후 이자는 약 35만 1천 원입니다. 그런데 연 3.70%짜리 새마을금고 예금이 36만 5천 원을 남길 수 있습니다. 금리가 아니라 세금이 순서를 바꾸기 때문입니다.
정기예금 금리 비교를 할 때 대부분은 최고금리 숫자만 봅니다. 하지만 같은 1년 예금이라도 우대조건, 세금, 예금자보호 한도, 가입 시점에 따라 실제로 손에 쥐는 돈이 달라집니다. 이 글은 2026년 11월 중순 보도와 공시 기준으로 시중은행·인터넷은행·저축은행·상호금융의 1년 정기예금 금리를 비교하고, 11월 26일 금통위를 앞두고 지금 가입할지 기다릴지까지 계산해 봅니다. 금리는 매일 바뀔 수 있으니 표는 ‘어디쯤에 있는지’를 보는 기준으로 쓰고, 가입 직전 앱의 적용금리를 꼭 확인하세요.
2026년 11월 1년 정기예금 금리 한눈에
| 구분 | 대표 금리(1년, 세전) | 기준일 | 메모 |
|---|---|---|---|
| 5대 은행 대표 상품 | 최고 3.60~3.65% | 11월 중순 보도 | 우리 WON플러스·농협 올원e는 기본=최고 |
| 시중은행 조건부 특판 | 최고 3.90~4.00% | 11월 9일 이후 판매 | 신한 슈퍼SOL 웰컴 4.00%, 우리 모니모 은하 4.00% 등 한도형 |
| 인터넷은행 | 3.80~3.91% | 10월 말~11월 중순 | 카카오 정기예금 3.80%(우대 없음), 케이 내맘대로 이자받는 정기예금 3.91%(11/14 보도엔 3.81%), 토스 원하는 날 만기되는 정기예금 최고 3.80% |
| 저축은행 평균 | 3.90% | 11월 13일 | 두 달 전 3.73%에서 0.17%p 상승 |
| 저축은행 상위 | 4.13~4.15% | 11월 13일 공시 | NH저축 특판정기예금(모바일)·드림 인터넷·톡톡정기예금 4.15%, OK e-정기예금·상상인플러스 e-정기예금 4.13%, 애큐온 플러스회전식(회전형) 4.13% |
| 새마을금고 평균 | 약 3.70% | 10월 말 집계(11월 중순도 비슷) | 금고별 특판은 개별 확인 |
5대 은행 대표 상품끼리는 거의 차이가 없습니다. 눈여겨볼 곳은 시중은행의 조건부 특판과 저축은행 상위 상품입니다. 저축은행 연 4%대 상품은 11월 13일 기준 154개로 보도됐는데, 이는 은행 수가 아니라 상품 수라서 같은 저축은행의 인터넷·모바일 상품이 각각 세어집니다.
5대 은행 대표 상품과 특판
| 은행 | 상품 | 1년 최고금리 | 확인할 점 |
|---|---|---|---|
| KB국민 | KB Star 정기예금 | 3.60% | 기본금리와 차이가 커서 가입 화면의 적용이율 확인 |
| 신한 | 쏠편한 정기예금 | 3.60% | 우대조건 세부 확인 |
| 신한(특판) | 슈퍼SOL 웰컴 정기예금 | 4.00% | 기본 3.60%, 슈퍼SOL 앱 우대 +0.2%p(12/31까지 가입 시), 직전 6개월 급여이체 이력 없이 가입 후 3개월 이상 건당 50만 원 이상 급여이체 +0.2%p, 1인 2,000만 원·총 5,000억 원 한도 |
| 하나 | 하나의 정기예금 | 3.60% | 가입 채널별 적용이율 확인 |
| 우리 | WON플러스예금 | 3.60% | 기본=최고 |
| NH농협 | NH올원e예금 | 3.65% | 기본=최고 |
| NH농협(특판) | 올원뱅크 10주년 기념 예금 | 3.90% | 최근 6개월 농협은행 예·적금 미보유 등 조건 |
1천만 원 1년, 세후로 얼마 남나
이자에는 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 붙습니다. 1천만 원을 1년 맡겼을 때 세후 이자를 계산하면 다음과 같습니다.
| 금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 3.60% (5대 은행) | 36만 원 | 약 30만 4,560원 |
| 3.80% (카카오뱅크) | 38만 원 | 약 32만 1,480원 |
| 3.90% (저축은행 평균) | 39만 원 | 약 32만 9,940원 |
| 4.00% (신한 특판 최고) | 40만 원 | 약 33만 8,400원 |
| 4.15% (저축은행 상위) | 41만 5천 원 | 약 35만 1,090원 |
| 3.70% (상호금융, 세금우대 1.4%) | 37만 원 | 약 36만 4,820원 |
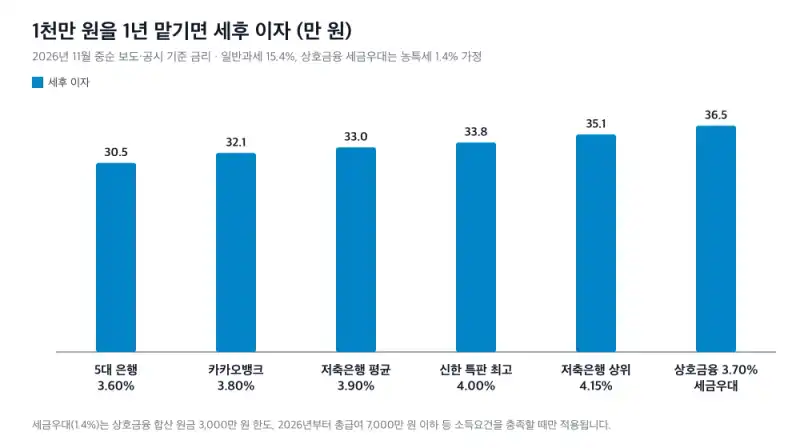
5대 은행과 저축은행 상위 상품의 차이는 1천만 원당 1년에 약 4만 6천 원, 1억 원이면 약 46만 원입니다. 크다고 볼 수도 있지만, 아래의 세금과 한도 조건을 따지면 순서가 바뀌기도 합니다.
🔴 많이들 오해하는 것: “최고금리가 높은 곳이 무조건 더 남는다”
상호금융(새마을금고·신협·지역 농수협)의 세금우대 예탁금은 자격과 소득요건을 충족하면 이자소득세 15.4% 대신 농어촌특별세 1.4%만 냅니다. 그래서 연 3.70%의 세후 수익률은 약 3.65%로, 일반과세 예금의 세전 약 4.31%와 같습니다. 다만 조건이 있습니다.
- 한도: 새마을금고·신협·지역 농수협 등을 모두 합쳐 1인당 원금 3,000만 원까지입니다.
- 가입자격: 조합원·준조합원·회원 자격과 출자금이 필요합니다.
- 소득요건(2026년 시행): 2026년 1월부터 신규 가입·한도 증액·재연장·재예치 때 소득을 확인해, 총급여 7,000만 원 또는 종합소득금액 6,000만 원 기준을 넘으면 이자소득 5% 저율 분리과세를 적용합니다(농특세 등 최종 원천징수율은 기관에 확인).
조건을 충족한다면 3,000만 원까지는 상호금융, 그 이상은 저축은행 상위 상품으로 나누는 것이 세후 기준으로 가장 많이 남는 조합입니다.
예금자보호 1억 원, 원금은 9,600만 원까지
2025년 9월 1일부터 예금자보호 한도가 1억 원으로 올랐습니다. 은행·저축은행은 예금보험공사가, 새마을금고·신협은 각 중앙회 보호제도가 지킵니다. 여기서 놓치기 쉬운 점이 두 가지입니다.
- 1억 원은 원금과 이자를 합친 금액입니다. 연 4.15% 1년 예금이라면 1억 원 ÷ 1.0415 ≈ 9,601만 원이 계산상 원금 한도입니다. 원금 1억 원을 꽉 채우면 이자 415만 원은 보호 범위 밖에 놓일 수 있습니다.
- 같은 회사 안의 예금은 모두 합산합니다. 지점이나 계좌를 나눠도 한도가 늘지 않습니다. 반대로 서로 다른 저축은행이라면 각각 1억 원씩 보호됩니다.
🟡 “저축은행 고금리는 위험 신호”라는 말, 반만 맞습니다
금감원이 8월 발표한 6월 말 잠정치로 저축은행 전체 대출 연체율은 6.26%로 지난해 말보다 0.22%p 올랐고, 기업대출 연체율은 8.38%입니다. 업권이 아직 부동산 PF 부실을 정리 중이라는 뜻입니다. 다만 1년 전인 2025년 6월 말 전체 연체율(7.53%)보다는 낮고, 고정이하여신비율(8.16%)은 내려갔으며 BIS 자기자본비율 평균은 15.73%입니다. 무엇보다 보호 한도 안의 예금은 저축은행이 문을 닫아도 예금보험공사가 지급합니다. 그래서 결론은 “저축은행 예금을 피하라”가 아니라 “한 곳에 1억 원(원금+이자)을 넘기지 말라”입니다. 단, 보호 대상이라도 영업정지 시 지급까지 시간이 걸릴 수 있어 곧 써야 할 돈이라면 이 점도 감안하세요.
1억 원이 넘는 목돈이라면 금리 0.1%p를 쫓기보다 두 곳 이상으로 나누는 것이 먼저입니다. 나누는 방법과 손익은 예금자보호 1억 분산 예치 계산에 따로 정리했습니다. 저축은행을 고를 때는 저축은행 순위와 건전성 지표도 함께 보세요.
11월 26일 금통위 전에 가입할까, 기다릴까
한국은행 기준금리는 7월 2.75%, 8월 3.00%로 두 번 올라 지금 연 3.00%입니다. 11월 26일 회의를 앞두고 추가 인상 전망과 동결 가능성이 함께 나오고 있습니다. 이 상황에서 예금 가입 시점을 고민하는 분이 많습니다.
| 선택 | 장점 | 단점 |
|---|---|---|
| 지금 가입 | 4.0~4.15% 상품을 확보, 한도형 특판 소진 위험 회피 | 이후 금리가 올라도 고정금리 예금에는 반영 안 됨 |
| 26일 이후까지 대기 | 인상되면 더 높은 신규 상품을 노릴 수 있음 | 동결될 수 있고, 예금금리가 기준금리만큼 일률적으로 오르지도 않음 |
| 나눠서 가입 | 시점 위험 분산 | 최고 시점을 맞히지는 못함 |
기다리는 비용을 계산해 보면 생각보다 작습니다. 1천만 원을 무이자로 10일 묵히면 연 4.0% 기준 약 1만 1천 원(세전)을 포기하지만, 연 3% 안팎의 파킹통장에 두면 차이는 약 2,700원으로 줄어듭니다. 반대로 금리가 0.2%p 오른 상품에 1년 가입하면 1천만 원당 세전 2만 원을 더 받습니다. 그래서 “무조건 지금” 도, “무조건 기다려라”도 아닙니다. 대기 자금은 파킹통장 금리 비교에서 고른 통장에 두고, 일부만 먼저 확정하는 분할 가입이 무난합니다.
금리가 오르면 갈아탈까? 6개월 지났으면 손해
이미 4% 예금에 가입했는데 4.5% 상품이 나오면 깨고 갈아타고 싶어집니다. 중도해지 이율을 넣어 계산하면 결론이 달라집니다. 1억 원을 연 4.00% 1년 예금(3개월 이상 중도해지 시 기본이율의 60%)에 넣었다가 연 4.50% 상품으로 남은 기간만큼 갈아탄다고 가정한 세후 비교입니다.
| 해지 시점 | 그대로 유지 | 갈아타기 | 손익 | 본전이 되는 새 금리 |
|---|---|---|---|---|
| 1개월 후 | 338만 4,000원 | 363만 750원 | +24만 6,750원 | 약 4.18% |
| 3개월 후 | 338만 4,000원 | 336만 2,850원 | −2만 1,150원 | 약 4.53% |
| 6개월 후 | 338만 4,000원 | 291만 8,700원 | −46만 5,300원 | 5.60% |
가입 초기라면 갈아타기가 이득일 수 있지만, 석 달만 지나도 0.5%p 높은 상품으로는 본전을 못 찾습니다. 만기가 가까울수록 포기하는 이자가 커지기 때문입니다. 금리 상승기에 목돈을 한 번에 1년으로 묶기 부담스럽다면 처음부터 3개월·6개월 상품이나 회전식 예금으로 나눠 두는 편이 낫습니다.
저축은행 예금금리가 오른 이유도 기준금리 기대만은 아닙니다. 연말 예금 만기에 대비한 수신 확보, 은행과의 금리 격차 축소가 배경으로 꼽힙니다. 반대로 새마을금고는 대출 운용 여력이 줄어 고금리 수신을 자제하는 분위기라, 상호금융 특판은 금고마다 차이가 큽니다.
가입 전 체크리스트
- 최고금리의 조건: 급여이체, 앱 가입, 신규 고객 여부 등 우대조건을 내가 실제로 채울 수 있는지 확인합니다.
- 12개월 고정인지 회전형인지: 회전식 정기예금은 일정 주기마다 금리가 다시 정해져 1년 내내 같은 금리가 보장되지 않습니다.
- 이자 지급 방식: 만기 일시지급, 월 지급, 선지급에 따라 실제 수익이 조금씩 다릅니다.
- 중도해지 이율: 만기 전에 깨면 우대금리를 뺀 기본금리에 할인율을 곱합니다. 예를 들어 KB Star 정기예금은 6개월 이상~8개월 미만 해지 시 ‘기본이율 × 60% × 경과월수 ÷ 계약월수’라서, 기본이율이 2.40%라면 6개월 만에 깰 때 적용 금리가 연 0.72%까지 떨어집니다(최저 연 0.20% 보장). 광고의 최고금리보다 작게 적힌 기본금리와 산식이 더 중요합니다.
- 만기 후 처리: 자동 재예치는 재예치일 당시 고시 기본이율로 다시 묶는 것이지 지금 금리가 이어지는 게 아닙니다. 재예치도 해지도 안 하면 만기 1개월 뒤부터 보통예금 수준(예: 연 0.20%)의 이율이 붙는 상품도 있습니다.
- 세금우대 자격과 보호 한도: 상호금융 3,000만 원 한도와 소득요건, 금융회사별 1억 원(원금+이자) 합산을 확인합니다.
- 최신 금리 조회: 금융감독원 ‘금융상품 한눈에’, 은행연합회 소비자포털, 저축은행중앙회 소비자포털에서 가입 당일 금리를 비교합니다.
정리하면 2026년 11월 1년 정기예금은 5대 은행 3.6%대, 인터넷은행 3.8~3.9%대, 저축은행 평균 3.90%와 상위 4.15%입니다. 하지만 세후로 보면 세금우대가 되는 상호금융 3,000만 원이 먼저이고, 그다음이 금융회사별 보호 한도를 지킨 저축은행 상위 상품입니다. 금리 0.1%p보다 세금, 한도, 중도해지 가능성을 먼저 따지면 같은 돈으로 더 많이 남길 수 있습니다.
